Não há produtos no carrinho.
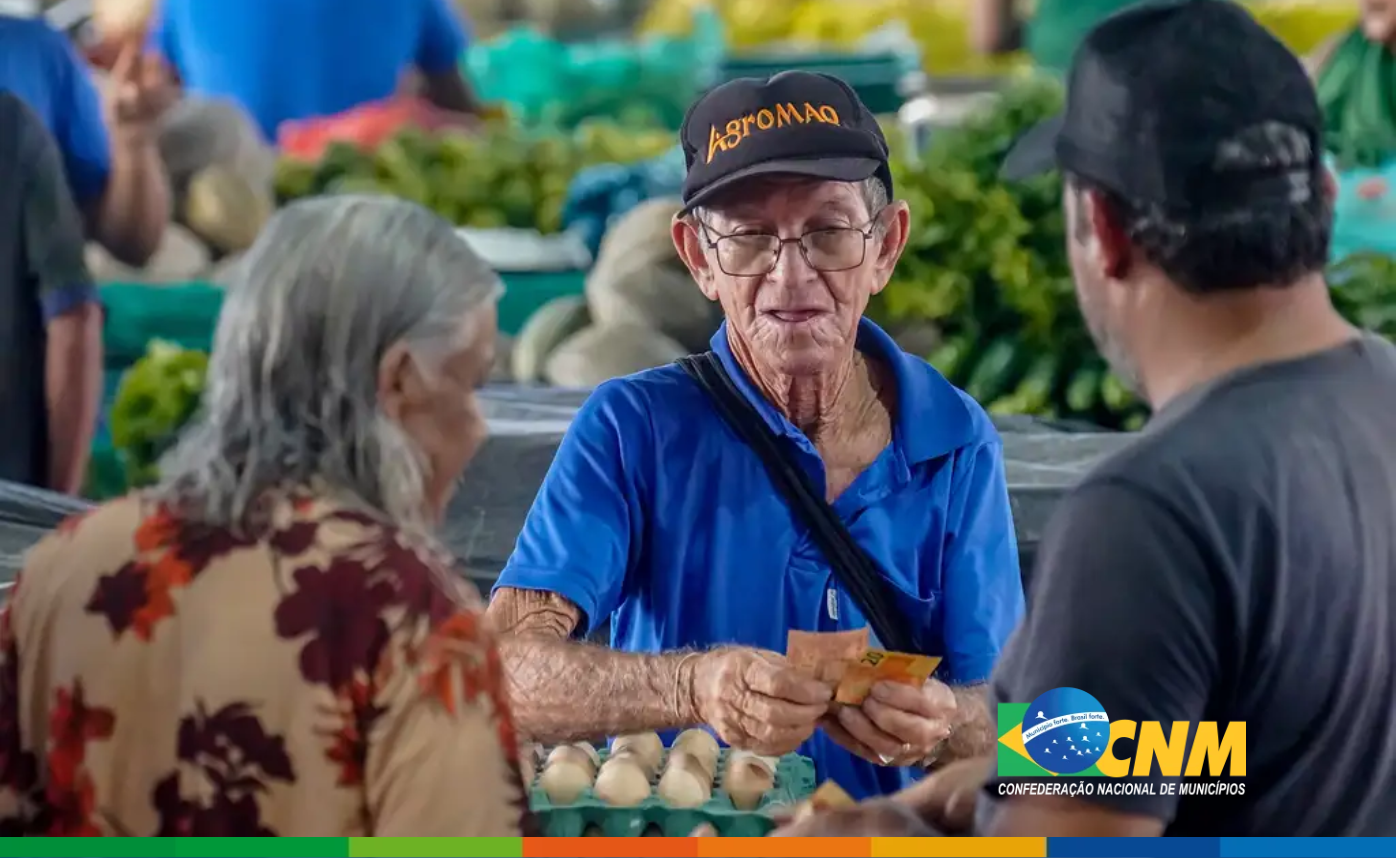
A Lei Complementar 238/2026 e o Decreto Federal 13.140/2026, publicados no Diário Oficial da União (DOU) na última quarta-feira, 21 de outubro, promovem mudanças nas regras aplicáveis aos microempreendedores individuais (MEIs) e aos nanoempreendedores. As medidas alteram limites de faturamento, estabelecem benefícios tributários e modificam regras de compras públicas, além de trazer disposições sobre cadastro e emissão de documentos fiscais eletrônicos.
A Lei Complementar 238/2026, originada do Projeto de Lei Complementar (PLP) 186/2026, amplia o limite de receita bruta anual do MEI de R$ 81 mil para R$ 110 mil em 2027 e R$ 140 mil a partir de 2028. A norma também permite a contratação de até dois empregados, observadas as condições legais, e concede remissão de determinados débitos de titularidade da União aos MEIs que atendam aos requisitos previstos.
A Confederação Nacional de Municípios (CNM) alerta que a ampliação do limite de faturamento pode produzir efeitos sobre a arrecadação municipal e a distribuição das receitas do Simples Nacional. A remissão prevista na LC 238/2026 abrange créditos de titularidade da União e não representa perdão automático de débitos municipais, como o Imposto sobre Serviços (ISS), quando devido. A lei também altera regras de tratamento diferenciado nas contratações públicas, prevendo hipóteses de licitações exclusivas para microempresas e empresas de pequeno porte e para MEIs, conforme os limites e as condições estabelecidos. Os setores municipais responsáveis pelas compras públicas devem observar as novas disposições na elaboração de editais e no planejamento das contratações.
O Decreto 13.140/2026 prevê, no âmbito da União, a dispensa de inscrição no Cadastro Nacional da Pessoa Jurídica (CNPJ) e de emissão de documentos fiscais eletrônicos para nanoempreendedores, conforme as condições estabelecidas na norma. A dispensa não se aplica aos que optarem pelo regime regular do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS). Em relação ao IBS, a medida produzirá efeitos a partir de 1º de janeiro de 2029, condicionada à manifestação favorável do Comitê Gestor do IBS (CGIBS).
O decreto também prevê a possibilidade de utilização da Declaração Anual Simplificada para o Microempreendedor Individual (DASN-SIMEI) como documento fiscal eletrônico nas vendas de mercadorias e na prestação de serviços por MEIs a consumidores finais. A aplicação dessa previsão depende das deliberações previstas na legislação do Simples Nacional.
Diante das mudanças, a CNM orienta os gestores municipais a acompanharem a regulamentação e as orientações técnicas relacionadas à emissão de documentos fiscais eletrônicos, especialmente quanto aos possíveis reflexos nos sistemas próprios de Nota Fiscal de Serviços eletrônica (NFS-e). A dispensa prevista para os nanoempreendedores não deve ser interpretada automaticamente como afastamento de todas as obrigações fiscais municipais, assim como a previsão de uso da DASN-SIMEI não significa substituição imediata e irrestrita da NFS-e.
A entidade recomenda que os Entes locais avaliem os efeitos das novas regras sobre a arrecadação e a fiscalização tributária, além de acompanharem as definições complementares antes de promover alterações em cadastros, emissores próprios ou rotinas administrativas.
Fonte: Confederação Nacional de Municípios – CNM.
Acessado no dia 23 de outubro de 2026.