Não há produtos no carrinho.
Autor: Gepam - Adm
CNM – Receita Federal emite primeiro CNPJ alfanumérico; gestores e sistemas devem se atentar às adequações
A Receita Federal do Brasil (RFB) emitiu nesta sexta-feira, 31 de julho, o primeiro Cadastro Nacional da Pessoa Jurídica (CNPJ) do país em formato alfanumérico. A medida tem como objetivo garantir a continuidade e a sustentabilidade de longo prazo do cadastro, em razão do iminente esgotamento da sequência numérica tradicional, bem como preparar a infraestrutura para o crescimento econômico e as mudanças da Reforma Tributária do Consumo.
Primeiro CNPJ alfanumérico do Brasil
A primeira inscrição gerada com a nova composição de letras e números corresponde a uma filial do Banco do Brasil S.A., sob o registro 00.000.000/E08G-12.
O Conselho Técnico das Administrações Tributárias da Confederação Nacional de Municípios (CTAT/CNM) alerta que a adoção do padrão alfanumérico é direcionada exclusivamente a novas inscrições. Quem já possui CNPJ não sofrerá nenhuma alteração, mantendo seu número atual válido sem a necessidade de qualquer substituição ou recadastramento.
Como ocorrerá a transição
Além disso, novos registros emitidos na fase inicial ainda poderão ser compostos apenas por números, visto que o limite da sequência numérica antiga ainda não foi totalmente esgotado.
A transição e a emissão dos códigos com letras ocorrerão de forma gradual ao longo de 2026.
Diante do início efetivo das emissões, a orientação é que órgãos públicos, instituições financeiras, empresas e desenvolvedores de softwares revisem urgentemente suas ferramentas tecnológicas.
Adequação dos sistemas
É necessário garantir que os sistemas estejam aptos a receber, armazenar, processar e validar códigos que contenham letras.
As organizações devem verificar e ajustar:
- Cadastros de fornecedores, clientes e parceiros;
- Sistemas de emissão e recepção de documentos fiscais;
- ERPs, softwares contábeis e soluções de faturamento;
- Aplicações de controle de acesso e validação cadastral;
- Regras de validação que atualmente rejeitam caracteres não numéricos no campo de CNPJ.
Impactos da não adaptação
A ausência dessas atualizações pode ocasionar rejeição de documentos, falhas de integração entre bases de dados, dificuldades no cadastramento de novas empresas, problemas de arrecadação das receitas.
Foto: EBC
Fonte: Confederação Nacional de Municípios – CNM.
Acessado no dia 03 de agosto de 2026.
Boletim de Jurisprudência – JuLho/2026
BOLETIM INFORMATIVO – 2° QUINZENA
CNM – Novo Marco do Transporte Público: experiências de outras políticas reforçam o papel estratégico dos Municípios
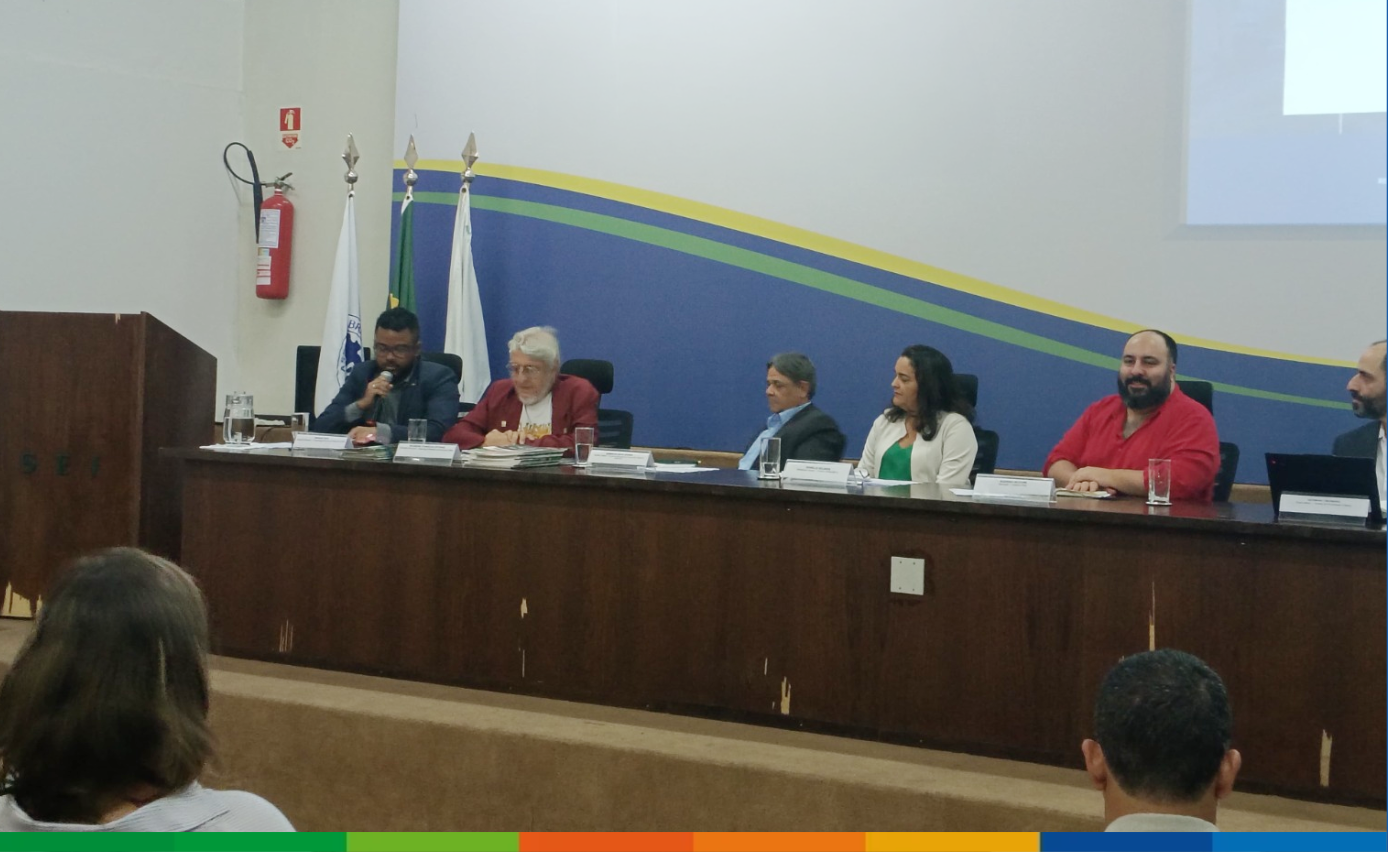
A Confederação Nacional de Municípios (CNM) contribuiu com os debates sobre a regulamentação do Novo Marco Legal do Transporte Público Coletivo nesta terça-feira, 28 de julho. Os debates reuniram entidades representativas de Municípios, especialistas, representantes do governo federal e de Estados com o objetivo de discutir caminhos para a implementação da nova legislação.
Regulamentação do Novo Marco Legal do Transporte Público Coletivo
Representando a CNM, o analista técnico da área de Transporte e Mobilidade reforçou que a regulamentação do Novo Marco Legal deve reconhecer a diversidade das realidades locais.
Nesse contexto, destacou a importância da Cultura de Mobilidade Municipal (CMM), compreendida pelas percepções da população, práticas cotidianas de deslocamento e padrões de viagem observados em cada território.
Segundo a Confederação, conhecer essas características permite desenvolver políticas públicas mais aderentes às necessidades da população e fortalece o planejamento da mobilidade urbana, respeitando as particularidades de cada Município.
Modicidade Tarifária e financiamento do transporte público
Outro ponto destacado pela CNM foi a necessidade de fortalecer o princípio da Modicidade Tarifária como eixo estruturante da regulamentação.
Antes de ampliar o debate sobre Tarifa Zero, é fundamental garantir tarifas socialmente acessíveis, associadas a fontes permanentes de financiamento e a participação da União no custeio dos sistemas, reduzindo a dependência exclusiva da tarifa paga pelos usuários.
A CNM também defendeu que a União amplie o apoio financeiro e técnico aos Municípios, com o reconhecimento de que são os governos locais os responsáveis diretos pela organização e prestação dos serviços de transporte público coletivo e, muitas vezes, enfrentam limitações de capacidade institucional e orçamentária.
Atuação da CNM na regulamentação
A CNM segue acompanhando a construção da regulamentação do Novo Marco Legal.
A entidade tem produzido estudos técnicos e realizado capacitações e articulação institucional para fortalecer a gestão municipal e apoiar a implementação de soluções que promovam um transporte público coletivo mais eficiente, acessível e sustentável.
Fonte: Confederação Nacional de Municípios – CNM.
Acessado no dia 30 de julho de 2026.
CNM – Decisão do STF mantém atualização do IPTU baseada na Reforma Tributária
Em decisão publicada nesta segunda-feira, 27 de julho, o Supremo Tribunal Federal (STF) suspendeu os efeitos das decisões do Tribunal de Justiça do Estado de São Paulo (TJ-SP) no caso do Imposto Predial e Territorial Urbano (IPTU) local. Com a medida, proferida no âmbito da Suspensão de Liminar (SL) 1.930, foram restabelecidas as regras utilizadas pelo Município para o cálculo do imposto.
Atualização da base de cálculo do IPTU
A decisão atendeu pedido da prefeitura de Bragança Paulista (SP) que expressou o interesse em modernizar sua legislação tributária com base nas diretrizes da Reforma Tributária, aplicada pela Emenda Constitucional 132/2023, que autoriza expressamente que a base de cálculo do IPTU seja atualizada pelo Executivo municipal, desde que observados os critérios técnicos estabelecidos em lei municipal.
Amparada por essa norma, a prefeitura aprovou a Lei Complementar Municipal 992/2024 e publicou o Decreto 4.612/2024 para atualizar a Planta Genérica de Valores (PGV), defasada desde 1998.
Decisão do TJ-SP e recurso ao STF
Mesmo com o respaldo constitucional, o Órgão Especial do TJ-SP havia declarado o decreto inconstitucional sob o argumento de violação da legalidade tributária.
O Município recorreu ao STF demonstrando que a decisão do tribunal estadual criou um ”vazio normativo”, que paralisou mais de R$ 150 milhões aos cofres municipais, valor que supera os gastos anuais da cidade com a folha de pagamento de professores e profissionais de saúde.
Autonomia municipal e Reforma Tributária
Para a Confederação Nacional de Municípios (CNM), a preservação do art. 156, § 1º, III, da Constituição Federal é indispensável para assegurar a segurança jurídica e a autonomia dos gestores locais na atualização periódica e técnica das bases imobiliárias, evitando a defasagem cadastral e fortalecendo a capacidade de arrecadação própria necessária para a manutenção dos serviços públicos à população.
Fonte: Confederação Nacional de Municípios – CNM.
Acessado no dia 30 de julho de 2026.
TCESP publica diretrizes para fortalecimento das políticas de visitação domiciliar na primeira infância
29/07/2026 – SÃO PAULO – O Tribunal de Contas do Estado de São Paulo (TCESP) publicou, nesta quarta-feira, 29/7, em seu Diário Oficial, o Comunicado Conjunto GP/SDG nº 07/2026, que estabelece diretrizes para o planejamento, a implementação e o acompanhamento das políticas públicas de visitação domiciliar voltadas à primeira infância. O documento é assinado pela Conselheira Presidente Cristiana de Castro Moraes e pelo Secretário-Diretor Geral Germano Fraga Lima.
A medida tem como base o Marco Legal da Primeira Infância (Lei Federal nº 13.257/2016), o Estatuto da Criança e do Adolescente (Lei nº 8.069/1990), o Decreto Federal nº 12.574/2025 (PNIPI) e a Nota Recomendatória ATRICON-IRB-CNPTC-AUDICON nº 01/2026, que dispõe sobre a atuação dos Tribunais de Contas no fortalecimento das políticas de visitação domiciliar.
O comunicado também considera os resultados da Auditoria Operacional Coordenada Nacional na Primeira Infância, que evidenciaram fragilidades relacionadas ao planejamento, monitoramento, articulação intersetorial e disponibilidade de recursos, equipes e capacitação.
Diretrizes para planejamento e governança
O documento determina que os órgãos estaduais e municipais deverão observar diretrizes específicas em quatro eixos. No planejamento e governança, os gestores devem:
- Elaborar diagnóstico territorial para identificar público elegível, vazios assistenciais e territórios de maior vulnerabilidade;
- Instituir mecanismos de governança intersetorial com participação das áreas de saúde, assistência social e educação;
- Definir competências, responsabilidades e fluxos de atendimento entre os órgãos envolvidos;
- Instituir ou fortalecer os Planos pela Primeira Infância e os respectivos Comitês Intersetoriais;
- Assegurar a inserção das políticas nos instrumentos de planejamento e orçamento (PPA, LDO e LOA);
- Garantir a adequada transição do antigo Programa Criança Feliz para o Serviço de Proteção Social Básica no Domicílio para Gestantes e Crianças de 0 a 6 anos.
Estruturação das ações de visitação domiciliar
No eixo de estruturação das ações de visitação domiciliar, o comunicado orienta os municípios a:
- Implantar o serviço nos territórios ainda não atendidos;
- Dimensionar as equipes de acordo com o público elegível e as vulnerabilidades identificadas;
- Estabelecer protocolos e fluxos compatíveis com as especificidades locais;
- Assegurar formação inicial, capacitação continuada e supervisão técnica aos profissionais;
- Disponibilizar materiais, equipamentos, transporte e conectividade para a execução qualificada das visitas;
- Adotar estratégias específicas para áreas rurais, regiões de difícil acesso e territórios de maior vulnerabilidade social.
Integração e continuidade
O comunicado também determina a articulação permanente entre os serviços da Estratégia Saúde da Família, do SUAS, da educação e demais políticas relacionadas à proteção integral da criança.
Os gestores devem estabelecer mecanismos para acompanhamento contínuo das gestantes, crianças e famílias, com especial atenção às situações de maior risco, e prevenir descontinuidades decorrentes de insuficiência de pessoal ou falhas nos fluxos intersetoriais.
Monitoramento e transparência
Por fim, o documento estabelece a necessidade de objetivos, metas, indicadores e mecanismos de acompanhamento das ações, com utilização de dados e sistemas de informação para avaliar cobertura, continuidade e resultados.
As famílias beneficiárias devem ser ouvidas por meio de pesquisas de satisfação, e as informações relativas ao planejamento, financiamento e execução das políticas devem ser transparentes, observadas as regras de proteção de dados pessoais.
Fiscalização do TCESP
As diretrizes possuem caráter orientativo e destinam-se a estimular o aprimoramento da gestão. O TCESP considerará os aspectos indicados no comunicado no planejamento e na execução de suas ações de fiscalização, acompanhamento e avaliação de políticas públicas.
Documentos relacionados
Comunicado: Comunicado Conjunto GP/SDG nº 07/2026
Fonte: Tribunal de Contas do Estado de São Paulo – TCESP.
Acessado no dia 30 de julho de 2026.