Não há produtos no carrinho.
Autor: Gepam - Adm
TCE/SP – 89% das 644 Prefeituras paulistas, receberam alertas do Tribunal de Contas
Das 644 Prefeituras fiscalizadas pelo Tribunal de Contas do Estado de São Paulo (TCESP), 573 delas – um percentual de 89% – receberam alertas por risco de descumprimento da Lei de Responsabilidade Fiscal (LRF).
O relatório de alertas da Corte de Contas paulista, com análises contábeis dos dados de receitas e de despesas relativas ao quinto bimestre de 2022, apontou indícios de irregularidades na gestão orçamentária em 568 municípios. Além disso, 79 arrecadaram menos que o planejado.
Calendário de Obrigações – Veja o que deve ser observado até amanhã (23/01/2023)
TJ/SP – Médico que cobrou por cesariana no SUS é condenado por improbidade administrativa
Tribunal não reconheceu a prescrição intercorrente.
A 3ª Câmara de Direito Público do Tribunal de Justiça de São Paulo afastou a prescrição e condenou um médico por improbidade administrativa decorrente da cobrança de R$ 1 mil para a realização de uma cesariana e laqueadura de paciente atendida pelo Sistema Único de Saúde (SUS). As sanções aplicadas foram a perda do montante cobrado, suspensão dos direitos políticos por oito anos, pagamento de multa civil no valor correspondente a três vezes o valor do acréscimo patrimonial e a proibição de contratar com Poder Público por dez anos.
A demanda foi proposta pelo Ministério Público de São Paulo contra o médico que, na condição de funcionário público, exigiu da paciente e de seu marido a quantia de R$ 1 mil para a realização do parto e laqueadura realizados em hospital público, sendo que somente a cesariana é coberta pelo SUS e o outro procedimento realizado de forma particular. Em primeiro grau o processo foi extinto, sem julgamento do mérito, devido ao reconhecimento da prescrição intercorrente dado à atualização na redação da Lei de Improbidade Administrativa.
O relator do recurso, desembargador Kleber Leyser de Aquino, avaliou em seu voto não ser possível o reconhecimento da prescrição intercorrente já que o Supremo Tribunal Federal (STF) deixou claro que “o novo regime prescricional não tem retroatividade, sendo aplicado apenas a partir da publicação da lei”. Em relação ao mérito, o magistrado apontou que o réu não comprovou que o valor pago se referia apenas à laqueadura e completou que esse fosse o caso, “não poderia utilizar o aparato público, mantido com verbas públicas, para cobrar cirurgia particular”.
Também participaram do julgamento os desembargadores José Luiz Gavião de Almeida e Marrey Uint. A decisão foi unânime.
FONTE: Tribunal de Contas do Estado de São Paulo – 18/01/2023
Calendário de Obrigações – Veja o que deve ser observado até amanhã (20/01/2023)
Boletim Informativo/23
Calendário de Obrigações – Veja o que deve ser observado até amanhã (16/01/2023)
Orientação Preventiva – TABELA PROGRESSIVA DO INSS – GEPAM
Curso Online sobre o Inventário Patrimonial na Prática e Segundo as Normas de Contabilidade | 16
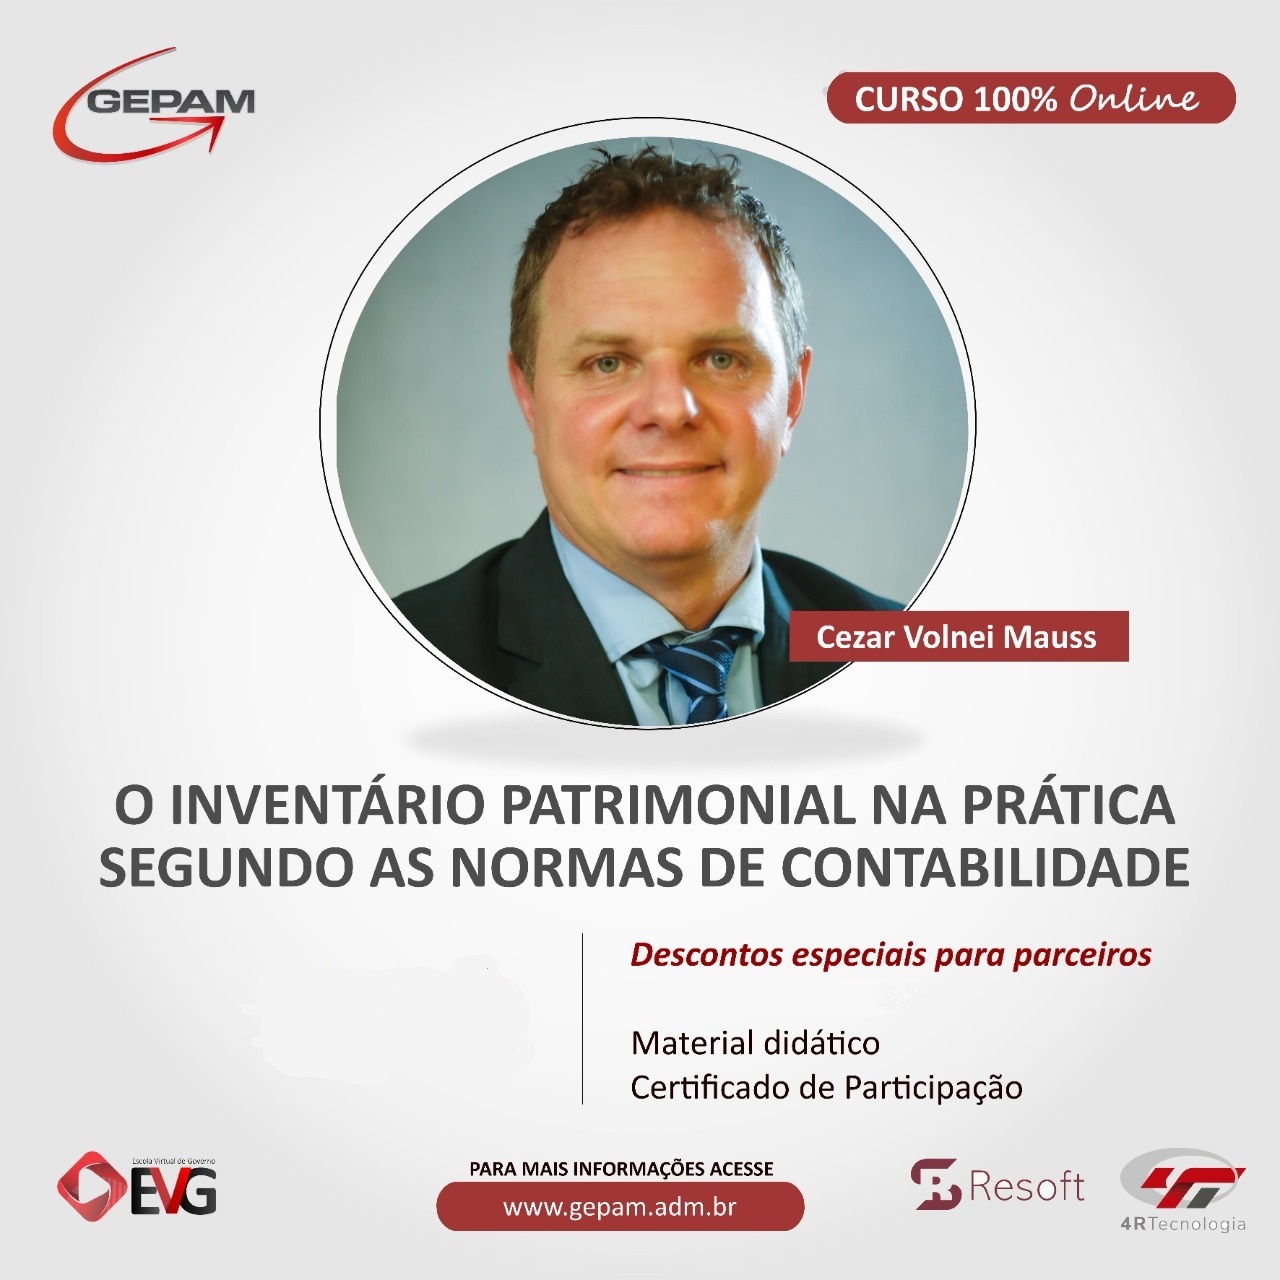
Objetivo:
Entender os conceitos e a estrutura de organização de um inventário no setor público e sua integração com a contabilidade para o atendimento ao PCASP, MCASP e NBCASP.
Público alvo:
Servidores da administração, fazenda, patrimônio, contabilidade, controle interno e secretários municipais.
Programa:
a) Conceitos básicos
1 O Patrimônio das entidades
2 Atribuições do setor patrimonial
3 PCASP, MCASP, NBCASP
4 Lançamentos de fechamento contábil e Integração entre Patrimonio e a Contabilidade
5 Procedimentos diários
6 Os registros contábeis diversos
7 Durabilidade, fragilidade, incorporabilidade, transformabilidade e perecibilidade.
8 Reavaliação, vida útil e valor residual
9 Redução ao Valor Recuperável – Impairment
10 Cálculo e lançamentos da Depreciação;
11 Critérios para a classificação de bem patrimonial, material de consumo, serviços e obras;
12 Responsabilidade pela guarda;
13 Bens de pequeno valor;
14 Cadastro em conjunto dos bens;
B) Rotinas durante o inventário
1 Registros de Ingresso
2 Incorporação e Tombamento
3 Número de Tombamento do Bem
4 Termo de Responsabilidade
5 Tipos de Bens: Uso Comum do povo, Especial e Dominical
6 Transferência de Bens
7 Procedimento de Baixa
8 Doação
9 Extravio ou Furto
10 Venda / Leilão
11 Bens Inservíveis
12 Bens não localizados
13 Bens dados em cedência
14 Bens recebidos em cedência
C) Envolvidos com o patrimônio
1. O sistema de controle interno e a relação com o patrimônio;
2. O setor de patrimônio e os servidores que devem integrar o setor;
3. Exercícios práticos;
4. Casos práticos a estudar.
Metodologia de ensino:
– Apresentar os conceitos teóricos e o embasamento legal dos procedimentos inventariais;
– exercícios práticos e exemplos práticos.
Professor:
Cezar Volnei Mauss
Contador, Mestre em Contabilidade e Controladoria pela UNISINOS e Especialista em Gestão e Controle da Administração Pública pela Universidade de Passo Fundo (UPF). Professor universitário desde 2005, atuou na ULBRA e, atualmente, integra o corpo docente da FAT – Faculdade e Escola de Tapejara, ministrando disciplinas nas áreas de Contabilidade, Gestão de Custos, Administração Financeira e Gestão Estratégica.
Instrutor da EVG – Escola Virtual de Governo da Gepam e diretor da Mauss Consultoria em Gestão Ltda., empresa especializada em consultoria para órgãos públicos e empresas privadas nas áreas de contabilidade pública, controladoria, gestão de custos, planejamento e gestão administrativa. Responsável por escritório contábil desde 1997, com atuação em diversos municípios do Rio Grande do Sul, foi Contador dos Municípios de Carazinho, Coqueiros do Sul e Chapada.
Autor dos livros “Gestão de Custos Aplicada ao Setor Público” (Editora Atlas), “Análise das Demonstrações Contábeis Governamentais” (Editora Atlas), “Gestão de Custos Aplicada ao Setor Público – 2ª Edição” (Editora Juruá), obra que reúne 12 estudos de casos práticos sobre mensuração de custos e resultados em entidades públicas, e “A Gestão de Custos e Resultado Pública: sua integração com um sistema de planejamento parametrizado” (Editora OmniScriptum – Alemanha).
Coautor de publicações técnicas editadas pelo Conselho Regional de Contabilidade do Rio Grande do Sul (CRC/RS), entre elas: Processo Licitatório e a Lei Complementar nº 123/2006; NBCASP – Normas Brasileiras de Contabilidade Aplicadas ao Setor Público sob a ótica das IPSAS; A Estruturação, Organização e Atuação dos Controles Internos Municipais; e Notas Explicativas Aplicadas às Demonstrações Contábeis Públicas.
Autor de capítulo publicado na Holanda sobre o uso do XBRL na Administração Pública e de três capítulos publicados pela Universidade de Cantábria (Espanha), abordando temas relacionados à Contabilidade Governamental, Controle Interno, Transparência e Sistemas de Informação.
Pesquisador na área de gestão pública e custos, com trabalhos apresentados em importantes eventos científicos nacionais e internacionais, como o Congresso Brasileiro de Custos, ENANPAD e SEGET, além de publicações realizadas nos Estados Unidos, Venezuela e Europa.
Membro da Comissão de Estudos de Contabilidade Pública do CRC/RS e Conselheiro do Conselho Regional de Contabilidade do Rio Grande do Sul no mandato de 2020 a 2023, desenvolvendo atuação voltada ao aperfeiçoamento técnico da Contabilidade Aplicada ao Setor Público e da gestão pública brasileira.
TCE/SP – Estado de São Paulo tem 762 obras paralisadas ou atrasadas
O número de obras atrasadas e paralisadas em todo o Estado de São Paulo diminuiu ao longo de 2022. Enquanto no primeiro trimestre foram registrados 845 projetos com problemas de cronograma na Capital e em municípios da Região Metropolitana, do interior e do litoral paulista, o saldo do terceiro trimestre caiu para 762. Nesse período, 108 obras foram concluídas e houve a redução de 83 empreendimentos com problemas.
Os valores que estavam empenhados em obras problemáticas também sofreram uma queda de R$ 21,23 bilhões para R$ 19,84 bilhões em valores iniciais de contratos firmados pelo Governo Estadual e pelos municípios responsáveis pelas obras. As informações mostram ainda que 501 empreendimentos estão paralisados e 261, atrasados.
Os dados foram fornecidos pelos 644 municípios fiscalizados pelo Tribunal de Contas do Estado de São Paulo (TCESP) e por órgãos ligados ao Governo do Estado até 11 de outubro e estão disponíveis no portal da Corte pelo link https://bit.ly/30YpHuh.
Em 2021, o cenário era de 642 obras paralisadas e 433 atrasadas, somando 1.075 casos com problemas e mais de R$ 24 bilhões empregados.
. Responsabilidade
Segundo dados constantes no Painel de Obras do TCESP, 79% dos empreendimentos problemáticos são de âmbito municipal (603), ao passo que 21% são da esfera estadual (159).
Os investimentos do Governo Federal são a principal fonte de recursos em 230 obras (30%), enquanto o Tesouro do Estado é fruto de recursos para 262 (34%).
As obras de responsabilidade do Estado respondem por 92,6% do valor inicial do contrato total (R$ 18.370.168.775,84), enquanto as municipais por 7,4% do montante (R$ 1.466.103.379,68).
O setor com mais problemas é o da Educação, com 191 obras, o equivalente a 25% do total. Equipamentos urbanos (praças, quadras e similares), Saúde (Hospitais, Postos de Saúde, UBS, CAPS e similares), mobilidade (obras em vias urbanas), infraestrutura urbana e turística aparecem na sequência como os setores mais afetados.
Disponíveis para controle social, as informações completas estão disponíveis no Painel de Obras Atrasadas ou Paralisadas do TCESP. A plataforma permite ao cidadão verificar a listagem de todos os empreendimentos que estão atrasados e/ou paralisados no território paulista.
FONTE: Tribunal de Contas do Estado de São Paulo – 11/01/2023
Calendário de Obrigações – Veja o que deve ser observado até amanhã (13/01/2023)
TCE/SP – 89% dos municípios paulistas são alertados por risco de descumprir a LRF
Das 644 Prefeituras fiscalizadas pelo Tribunal de Contas do Estado de São Paulo (TCESP), 573 delas – um percentual de 89% – receberam alertas por risco de descumprimento da Lei de Responsabilidade Fiscal (LRF).
O relatório de alertas da Corte de Contas paulista, com análises contábeis dos dados de receitas e de despesas relativas ao quinto bimestre de 2022, apontou indícios de irregularidades na gestão orçamentária em 568 municípios. Além disso, 79 arrecadaram menos que o planejado.
O balanço, com os municípios e os entes alertados, foi publicado no Diário Oficial Eletrônico do TCESP de 16 de dezembro na forma do Comunicado GP nº 82/2022 (https://bit.ly/3GRbhOX).
. Inadimplentes
O levantamento revelou, ainda, que 42 Prefeituras, nove Câmaras Municipais e onze entidades municipais deixaram de enviar o balancete contábil, conforme previsto no calendário de obrigações do TCESP.
A não apresentação das contas configura ato de improbidade administrativa e crime de responsabilidade, ficando o responsável sujeito a diversas penas, inclusive ao pagamento de multa, nos termos da Lei Complementar nº 709, de 1993.
Na publicação, o Tribunal de Contas ressalta que a fiscalização procederá ao exame de cada caso, segundo sua motivação, quando da consequente elaboração do relatório final das contas anuais do exercício de 2022.
As informações completas e detalhadas por município estão disponíveis no painel VISOR (Visão Social de Relatórios de Alertas) do TCE pelo endereço www.tce.sp.gov.br/visor.
FONTE: Tribunal de Contas do Estado de São Paulo – 10/01/2023
TJ/SP – Tribunal considera Município corresponsável por danos ambientais causados por particular
Ente público falhou ao não agir preventivamente.
A 1ª Câmara Reservada ao Meio Ambiente do Tribunal de Justiça de São Paulo reconheceu a responsabilidade subsidiária do Município de Ubatuba por danos ambientais causados por um particular a uma área de preservação permanente, estendendo ao ente público a obrigação de cessar a atividade degradadora, sob pena de multa diária.
O Ministério Público moveu ação para responsabilizar tanto o particular quanto o município pela supressão de vegetação na região. A demanda foi julgada procedente apenas em relação ao primeiro, condenado à paralisação imediata e integral de toda a atividade de desmatamento, plantio de espécies exóticas, e impermeabilização do solo, ou qualquer outra geradora de poluição, bem como ao pagamento de indenização em caso de danos irreparáveis.
No entendimento da turma julgadora, há de se condenar também o município, uma vez que este é o responsável pela intervenção irregular em área de preservação. “À luz do art. 225 da CF, que exige das pessoas jurídicas de direito público, sobretudo as pessoas políticas, atuação sinérgica e preventiva em termos de meio ambiente, é evidente que o exercício do poder de polícia também se dá de forma preventiva. Logo, deveria ter havido a ação municipal preventiva e, falha ou impossível essa ação, é dever do Poder Público agir repressivamente”, escreveu o relator do acórdão, desembargador Ruy Alberto Leme Cavalheiro.
“Vale dizer que o Município pode ser responsabilizado objetivamente na seara ambiental se for o direto causador do dano, bem como na hipótese em que a Administração Pública tem o dever de fiscalizar as atividades desenvolvidas pelos particulares, inclusive a execução de obras em área de preservação permanente”, prosseguiu o magistrado, que ressaltou, ainda, que a indenização por danos irreparáveis seguirá a cargo exclusivo do particular.
Completaram a turma julgadora os desembargadores Marcelo Berthe e Nogueira Diefenthaler. A decisão foi unânime.
FONTE: Tribunal de Justiça de São Paulo – 10/01/2023