Não há produtos no carrinho.
Categoria: Curso ao Vivo
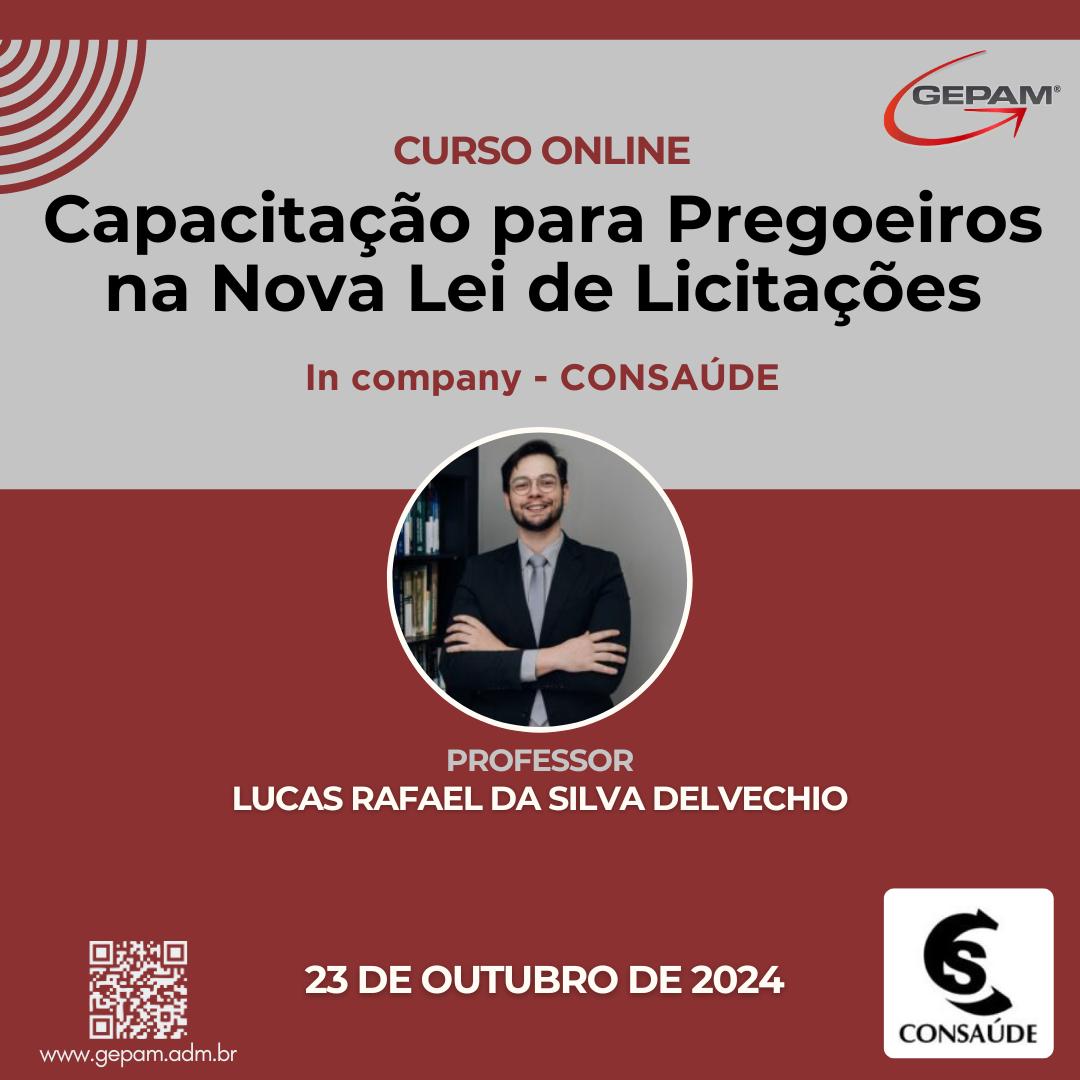
Curso Online (In company para Consaúde) – Capacitação para Pregoeiros na Nova Lei de Licitações | 186
PÚBLICO ALVO:
Todos os profissionais ligados à área de licitações e contratos, administração de material, serviços gerais, compras e patrimônio, e outros ligados direta ou indiretamente à área em todos os níveis, agentes de licitações, agentes de contratação, pregoeiros, membros de comissões de licitação e demais interessados no tema.
OBJETIVOS GERAIS:
Atualizar e capacitar agentes de licitação, como pregoeiros, agentes de contratação e membros da Comissão no que diz respeitos as alterações promovidas pela nova Lei de Licitações e Contratos, bem como apresentar as principais inovações e avanços do novo marco regulatório de licitações, proporcionando maior segurança jurídica aos agentes responsáveis pela condução dos trabalhos públicos.
CONTEÚDO PROGRAMÁTICO
MÓDULO I
- NOÇÕES SOBRE LICITAÇÕES
- Artigo 37 da Constituição Federal e o Direito Administrativo;
- Atos Administrativos;
- Controle da Administração Pública – Administrativo;
- Controle da Administração Pública – Judicial;
- Aplicabilidade e Vigência da Nova Lei de Licitações;
- Princípios e Objetivos.
- A LEI Nº 14.133/2021
- Planejamento: Plano Anual de Contratações – PAC;
- O agente de contratação é quem passa a conduzir a licitação;
- Da Administração Pública Gerencial e a Nova Lei de Licitações;
- O Artigo 17 e a Fase Preparatória;
- Orçamento sigiloso;
- Da Instrução do Processo Licitatório: Estudo Técnico Preliminar, Termo de Referência, Anteprojeto, Projeto Básico, Projeto Executivo, Building Information Modelling – BIM, Orçamento e Pesquisa de Preços, Elaboração do Edital, Impugnações, Recursos Administrativos;
- Modalidades;
- Das Sessões Públicas Eletrônicas e presenciais;
- Pesquisa de Preço;
- COMPRAS DIRETAS – Noções;
MÓDULO II – Pregão de acordo com a Nova Lei de Licitações e Contratos
- Aplicabilidade do pregão
- Serviço comum e especial
- Rito procedimental do pregão na lei n.º 14.133/21
- Principais diferenças entre o pregão e a concorrência
- Critérios de julgamento
- Os modos de disputa
- Responsável pela condução do pregão (agente de contratação)
- Equipe de apoio
- Prazos para publicação do aviso de abertura
- Divulgação no Portal Nacional de Contratações Públicas – PNCP
- Impugnações e pedidos de esclarecimentos
- Sessão Pública: Lances, Julgamento e Habilitação no Pregão
- Etapa Recursal e encerramento do Pregão
Inclui:
- Apostila digital específica do curso
- Certificado digital
Professor:
Lucas Rafael da Silva Delvechio
Mestre em Direito Negocial pela UEL, Professor das disciplinas de Direito Administrativo, Direito Processual Civil e Propedêutica Jurídica no Centro Universitário de Adamantina (FAI). Especializado em Direito Tributário e Processo Tributário pela EPD, e em Estado e Políticas Sociais pela UEL. Graduado pela FAI, sua pesquisa abordou Aspectos da Ação Civil Pública de Improbidade Administrativa. Atua como Consultor Jurídico na GEPAM e Advogado. Experiência no Sindicato do Comércio Varejista e na Prefeitura Municipal de Adamantina. Secretário da Comissão de Meio Ambiente na OAB-SP (59ª Subseção). Dedica-se à formação de Servidores Públicos em áreas como Fiscalização, Gestão Contratual e Tributos, abrangendo a nova Lei de Licitações e Contratos. Contribui ativamente para o meio jurídico.
Currículo Lattes completo: http://lattes.cnpq.br/8638269346560309
Curso Online – Sindicância e PAD (Processo Administrativo Disciplinar) | 187
Público-Alvo:
O curso é destinado aos servidores integrantes de Comissões Disciplinares, Diretores das áreas de Pessoal, da Fazenda e de Recursos Humanos, às Chefias relacionadas com Administração e Remuneração de Pessoas, Secretários de Governo, Prefeitos e Vice-Prefeitos, Vereadores, Diretores de autarquias, Procuradores e Assessores Jurídicos, bem como Servidores Públicos, estudantes e demais interessados no tema.
Objetivo:
O curso sobre sindicância e processo administrativo disciplinar tem como objetivo preparar os servidores para atuarem nas sindicâncias e nos processos administrativos disciplinares, apresentando entendimentos atuais dos tribunais pátrios, orientando para que não cometam atos que podem ensejar a anulação dos processos no poder judiciário, abordando todas as fases do processo, desde a formação das comissões, portaria inicial, citação, audiências, perícias, alegações finais e relatório, comentando e instruindo sobre a forma mais indicada para cada ato.
Apresentação:
A partir da edição da EC 19-98, que inseriu no artigo 37 da Constituição da República o princípio da eficiência, as Administrações buscaram a qualificação de seus servidores, como forma de realização desse princípio. Neste contexto, a realização de sindicâncias e processos administrativos disciplinares busca corrigir as distorções encontradas, funcionando como garantia para o servidor e como ferramenta pedagógica para a Administração.
Programação:
I – VISÃO GERAL:
- Conceito e finalidade da Sindicância;
- Conceito e finalidade do Processo Administrativo Disciplinar (PAD);
- Principais diferenças entre Sindicância e PAD;
II – O PAPEL DOS GESTORES NA APURAÇÃO DE INFRAÇÕES E IRREGULARIDADES
III – PRINCÍPIOS BÁSICOS QUE DEVERÃO SER OBSERVADOS NA SINDICÂNCIA E NO PAD
IV – SINDICÂNCIA:
1 – TIPOS DE SINDICÂNCIA:
- Investigativa, preparatória ou inquisitória;
- Acusatória, punitiva ou contraditória;
- Patrimonial.
2 – FASES DA SINDICÂNCIA:
2.1 – INSTAURAÇÃO DA SINDICÂNCIA E DESIGNAÇÃO DA COMISSÃO DE SINDICÂNCIA OU SINDICANTE:
- Autoridade competente para a instauração;
- Meio / instrumento adequado para a instauração da Sindicância e a designação dos membros da Comissão de Sindicância ou Sindicante;
- Definição do objeto da Sindicância;
- Requisitos, impedimentos e suspeições para compor a Comissão de Sindicância ou Sindicante;
- Atribuições da Comissão de Sindicância ou Sindicante;
2.1.1 – PRAZOS:
- Definição do prazo para conclusão dos trabalhos da Comissão de Sindicância ou Sindicante;
- Contagem do prazo;
- Prorrogação e sobrestamento do prazo.
2.2 – INSTRUÇÃO PROCESSUAL / INQUÉRITO ADMINISTRATIVO / COLETA DE PROVAS, DEFESA E RELATÓRIO DA COMISSÃO DE SINDICÂNCIA OU SINDICANTE
2.3 – SOLUÇÃO / DECISÃO / JULGAMENTO DA AUTORIDADE COMPETENTE:
- Prazo;
- Possíveis resultados da Sindicância.
2.3.1 – PENALIZAÇÕES CABÍVEIS EM SINDICÂNCIA
V – PROCESSO ADMINISTRATIVO DISCIPLINAR (PAD):
1 – FASES DO PAD:
1.1 – INSTAURAÇÃO DO PAD E DESIGNAÇÃO DA COMISSÃO PROCESSANTE:
- Autoridade competente para a instauração;
- Meio / instrumento adequando para a instauração do PAD e a designação dos membros da Comissão Processante;
- Requisitos, impedimentos e suspeições para compor a Comissão de Processante;
- Atribuições da Comissão Processante.
1.1.1 – PRAZOS
1.1.2 – EFEITOS DA INSTAURAÇÃO DO PAD
1.1.3 – SIGILO DO PAD
1.2 – INQUÉRITO ADMINISTRATIVO:
1.2.1 – INSTRUÇÃO PROCESSUAL
1.2.2 – DEFESA
1.2.3 – RELATÓRIO DA COMISSÃO PROCESSANTE
1.3 – JULGAMENTO
2 – PENALIDADES CABÍVEIS NO PAD
2.1 – EFEITOS DA PENALIDADE DE DEMISSÃO
2.2 – IMPOSSIBILIDADE DE SE APLICAR PENALIDADES
2.3 – PORTARIA DE APLICAÇÃO DE PENALIDADES
3 – EFEITOS DO JULGAMENTO E NULIDADE DO PAD
4 – PROVIDÊNCIAS DECORRENTES DO JULGAMENTO
5 – CONSEQUÊNCIAS DO JULGAMENTO
6 – PRESCRIÇÃO
7 – NULIDADES
8 – RECURSO E REVISÃO DO PAD
9 – AFASTAMENTO PREVENTIVO
10 – INDEPENDÊNCIA DE INSTÂNCIAS
11 – CASOS CONCRETOS
Professor:
Eduardo Luchesi
Bacharel em Direito, Advogado, Especialista em Direito Tributário pela Universidade de Franca – UNIFRAN (SP), Especialista em Direito do Estado pela Universidade Federal do Estado do Rio Grande do Sul – UFRGS (RS), Mestrando em Direitos Sociais e Políticas Públicas da Universidade de Santa Cruz do Sul – UNISC (RS), Parecerista, Professor de Cursos preparatórios para concursos públicos de nível superior e médio, Professor do IMED – Universidade Meridional em nível de especialização no curso de pós-graduação em Advocacia Pública, Autor de artigos jurídicos, Co-autor de obra jurídica – Exame Nacional da OAB 1ª Fase na área de Direito Administrativo, editado pela Saraiva, com aproximadamente 10.000 exemplares vendidos desde 2010, Palestrante e Conferencista voltado para o setor público, Ex-procurador jurídico do IBRAP – Instituto Brasileiro de Administração Pública (SP), Ex-supervisor de consultoria e consultor jurídico do IGAM – Instituto Gamma de Assessoria á Órgãos Públicos (RS), Foi assessor jurídico da Prefeitura de Canoas. Foi Assessor Jurídico do Poder Legislativo de Victor Graeff; Integrante de banca de concurso público para delegado da polícia civil do Estado do Rio Grande do Sul; Consultor das Áreas do Direito Legislativo, Parlamentar, Constitucional e Administrativo. Atualmente é instrutor da DPM – Delegações de Prefeituras Municipais (RS) na área tributária e legislativa; professor e consultor chefe da INLEGIS (RS) na área legislativa, eleitoral, parlamentar e Tribunal de Contas; Professor do iSata (SP).
Curso Online – ISSQN – Imposto Sobre Serviços de Qualquer Natureza incidente sobre as obras de construção civil | 188
Público-alvo:
Secretário, Diretores, Chefes de Departamentos de Finanças e Tributação, Funcionários Área Fiscal, Auditores fiscais, Analistas tributários, Técnicos em contabilidade, Profissionais de Planejamento Econômico, Economistas e Advogado.
Apresentação:
- A várias formas de tributação das atividades de construção civil
- A Lei Complementar 116/03 e a regra matriz de incidência tributária
- Para evitar perda de receita tributária a legislação do ISSQN deve ser de aplicação correta
- As decisões do STJ e do STF sobre a Lei Complementar nº 116/03 e a forma correta de interpretação de seu conteúdo no entendimento sobre a incidência do ISSQN nas obras de construção civil
- Conheça as melhores formas de fiscalização e a correta aplicação da legislação
Conteúdo Programático:
O ISSQN – Imposto Sobre Serviços de Qualquer Natureza
– Evolução histórica
– Regra Matriz de Incidência
– O que é serviço e o que não é serviço de acordo com a doutrina e a jurisprudência
– Enquadramento na “Lista” dos subitens 7.02. 7.04, 7.05. 7.06, 7.07, 7.08 e 14.06.
– Interpretação da “Lista” na extensão e profundidade
– Base de cálculo e alíquota
– Isenções e imunidades
– Regimes especiais
– Diferença entre material e mercadoria
Tributação fixa e o Simples Nacional
– Profissionais liberais
– Microempreendedor Individual
– Sociedades profissionais (engenheiros e arquitetos – subitem 7.01 e 7.19)
Alteração de sujeição passiva
– Retenção na fonte
– Substituição tributária
– Regras da LC 116/03
– Regras do Simples Nacional
As alíquotas
– Incentivos e benefícios fiscais, as alterações obrigatórias na legislação municipal
– Microempresas e empresas de pequeno porte
– Empresas de médio e grande porte
Conflitos de competência
– Com relação ao IPI
– Com relação ao ICMS
Definição da base de cálculo
– Abatimento de materiais e subempreitadas, pode ou não pode?
Professor:
Edilson Pereira de Godoy
Professor na EVG – escola Virtual de Governo da Gepam, Advogado Tributarista; Economista e Contabilista, com especialização em gestão da qualidade total, pós-graduado em Metodologia e Gestão em EAD, pós-graduado em Direito Processual Civil, pós-graduado em Gestão Pública, e Mestre em Administração Econômico-Financeira pela CEAPOG de São Caetano do Sul/SP; e em Direito pela Universidade de Ribeirão Preto – UNAERP. Professor Universitário de graduação e pós-graduação, das áreas de direito e de finanças, membro do Grupo de Pesquisa sobre Improbidade Administrativa da Universidade de Ribeirão Preto – UNAERP. Atuou por mais de uma década como Fiscal de Rendas da Prefeitura Municipal de Pirassununga/SP; foi integrante da “Comissão de Análise e Estudo do DIPAM” na mesma Prefeitura; foi Secretário Municipal de Finanças e Secretário Municipal de Segurança Pública, é Consultor Assessor de diversas Prefeituras Municipais; Consultor de empresas privadas e Empresário da área de telecomunicações; Autor de artigos e trabalhos publicados; É professor convidado da USP e da UNICAMP, autor do livro “Manual Prático de Tributação Municipal”, e do ensino de Fiscalização a Distância e de capítulos dos livros LEI DE ACESSO À INFORMAÇÃO e AÇÕES COLETIVAS E CONSTRUÇÃO DA CIDADANIA.
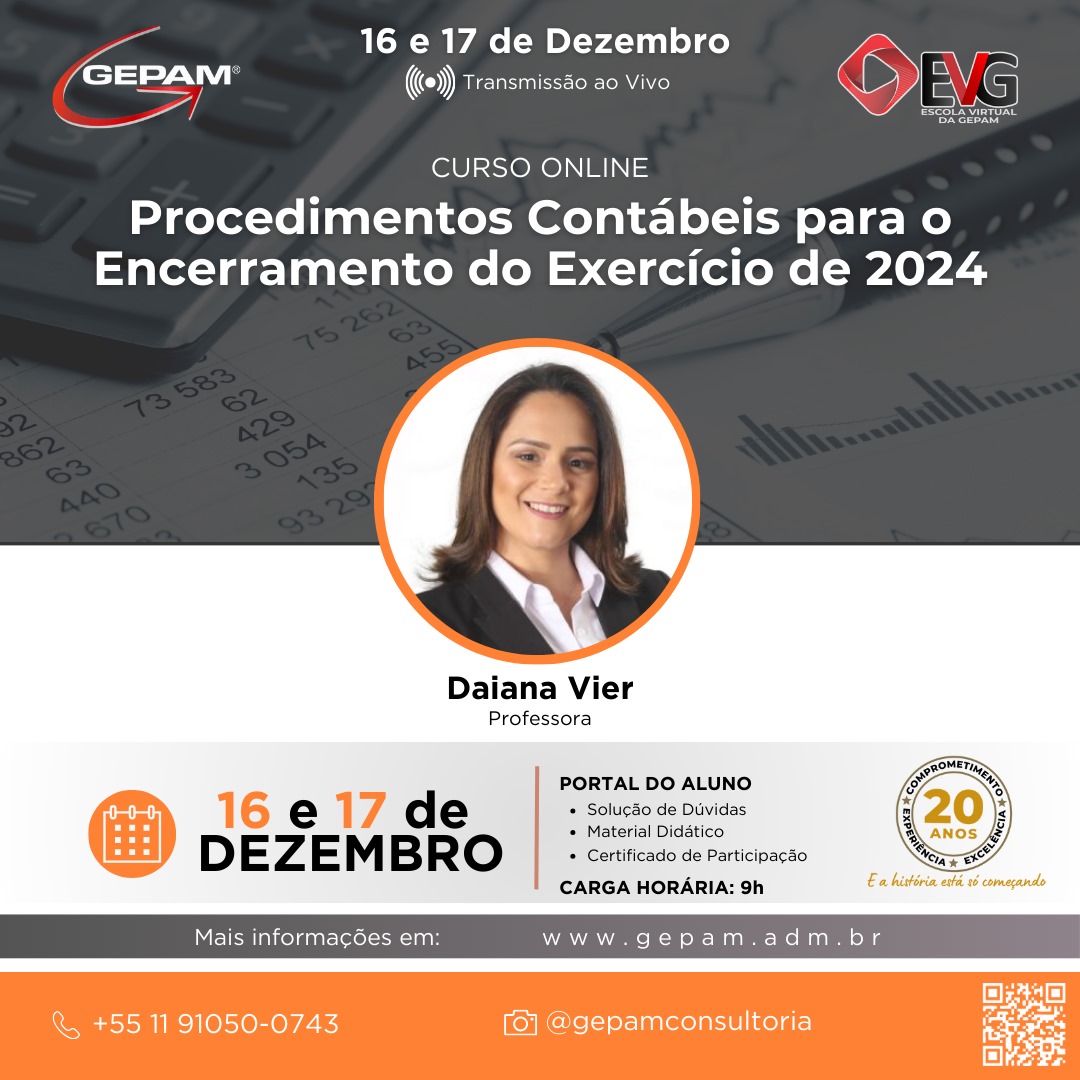
Curso Online – Procedimentos Contábeis para o Encerramento do Exercício de 2024 | 194
Público-alvo:
Contadores, Técnicos em Contabilidade, servidores da Unidade de Controle Interno e servidores que atuam com as demonstrações e registros contábeis de todas as entidades públicas.
Apresentação:
O encerramento do exercício, principalmente em relação aos aspectos orçamentário, fiscal e contábil, é crucial para a devida prestação de contas da Administração Pública, uma vez que evita a distorção dos Balanços e Demonstrativos Contábeis. Em se tratando de um documento que evidenciará a situação da Entidade Pública em determinado exercício, e será objeto de transparência, é essencial não apenas cumprir os limites e restrições estabelecidos pela Lei Complementar nº 101/2000, mas também seguir as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBC TSP). Ademais, a elaboração das Demonstrações Contábeis deve estar em conformidade com as diretrizes do MCASP, as Instruções de Procedimentos Contábeis da STN (IPC’s), e, quando pertinente, as orientações dos Tribunais de Contas.
Com a promulgação do Decreto Federal nº 10.540/2020, que estabeleceu os padrões mínimos de qualidade para o Sistema Único e Integrado de Execução Orçamentária, Administração Financeira e Controle (SIAFIC), a conformidade com os requisitos relativos aos procedimentos contábeis e à transparência das informações demanda uma série de adequações nos registros contábeis. Isso se deve à necessidade de cumprir as NBC TSP e à padronização dos processos utilizados, em um cenário de alinhamento às normas contábeis internacionais.
Dessa forma, pressupondo que o domínio sobre as normas e procedimentos para o encerramento do exercício aprimora os padrões de qualidade da informação contábil e traz eficiência ao processo de Encerramento do Exercício de 2024 e na subsequente abertura do exercício de 2025, será disponibilizado o treinamento: “PROCEDIMENTOS CONTÁBEIS PARA O ENCERRAMENTO DO EXERCÍCIO DE 2024”.
Conteúdo Programático:
- Normatização dos procedimentos de encerramento do exercício (Sugestão de Decreto para a regulamentação do Encerramento do Exercício);
- Procedimentos de levantamento e ajustes das informações orçamentárias, financeiras e contábeis anteriores ao encerramento do exercício;
2.1. Inventário dos saldos orçamentários (Receita atualizada, Despesas empenhadas, liquidadas e pagas, bem como a verificação dos créditos adicionais abertos durante o exercício);
2.2. Inventário dos saldos bancários na Tesouraria (Igualdade dos saldos bancários, em Tesouraria e na Contabilidade);
2.3. Inventário dos créditos a receber (Valores do RPPS, de tributos, entre outros);
2.4. Inventário dos saldos de pessoal (Adiantamentos, diárias, férias, 13º e respectivos encargos);
2.5. Inventário dos estoques/almoxarifado;
2.6. Inventário de bens patrimoniais móveis, imóveis e intangíveis;
2.7. Apuração dos saldos de depreciação e amortização;
2.8. Inventários dos convênios a receber e a pagar;
2.9. Inventário dos contratos a receber e a pagar, entre outros;
- Inscrição, atualização e baixa das obrigações de curto e de longo prazo;
- Inscrição, atualização, baixa e registro de ajustes para perdas dos créditos inscritos na Dívida Ativa;
- Registros contábeis das provisões matemáticas do cálculo atuarial no RPPS;
- Conferência dos registros contábeis do duodécimo mensal, rendimentos no Legislativo, e de devolução do duodécimo no Legislativo e Executivo;
- Conformidade contábil dos lançamentos efetuados (Análise contábil do Balancete de Verificação com vistas ao encerramento do exercício e a aplicação de testes de consistência);
- Conferência das disponibilidades financeiras por fonte de recursos (FR) nas contas patrimoniais (Ativo e Passivo) e nas contas de Controle (DDR);
- Critérios a serem observados na inscrição e cancelamento de Restos a Pagar e seus reflexos nas demonstrações contábeis;
- Análise da conta Ajustes de Exercícios Anteriores versus Despesas de Exercícios Anteriores;
- Demais ajustes contábeis recomendáveis após a conciliação dos Balancetes de Verificação, de Receita Orçamentária e de Despesa Orçamentária;
- Registros contábeis específicos de encerramento do exercício, (Encerramento das contas de resultados das classes 3 – Variação Patrimonial Diminutiva e 4 – Variação Patrimonial Aumentativa, das contas orçamentárias das classes 5 e 6 e das contas de controle da classe 8 que já foram executadas);
- Apurações e análises dos resultados patrimonial, orçamentário e financeiro. Superávit ou Déficit Financeiro por fonte de recursos;
- Conferência dos Limites Constitucionais e Legais:
14.1. Limite de despesa com pessoal;
14.2. Aplicação dos recursos em Manutenção e Desenvolvimento do Ensino (MDE – 25%);
14.3. Aplicação dos recursos em Ações e Serviços Públicos de Saúde (ASPS – 15%);
14.4. Despesas da Taxa de Administração do RPPS;
14.5. Gastos totais do Legislativo;
14.6. Limites de despesas com folha de pagamento no Legislativo;
- Demonstrações Contábeis exigíveis sob a ótica do PCASP:
15.1. Balanço Orçamentário;
15.2. Balanço Financeiro;
15.3. Balanço Patrimonial;
15.4. Demonstração das Variações Patrimoniais;
15.5. Demonstração dos Fluxos de Caixa
- Notas Explicativas as demonstrações contábeis: definição, estrutura, e apresentação de modelos e sugestões para a sua elaboração.
- Consolidação de Balanços;
- Procedimentos a serem observados na implantação de saldos no Balancete de Abertura do Exercício de 2025.
Professora:
Daiana Vier
Contadora, Sócia-Diretora da Visione Assessoria e Consultoria, graduada pela Fundação Universidade Federal do Rio Grande(FURG/RS), Especialista em Perícia e Auditoria pela Universidade Federal do Rio Grande do Sul (UFRGS), Pós-Graduanda em Gestão Pública (Faveni), Licenciada para a capacitação em Contabilidade Aplicada ao Setor Público pela Escola de Administração Fazendária (ESAF), com experiência de doze anos como Consultora Contábil e Instrutora de cursos nas áreas de Contabilidade Aplicada ao Setor Público (CASP) e Orçamento, Demonstrativos Fiscais (RGF e RREO); Matriz de Saldos Contábeis (MSC); Análise do Ranking do Siconfi; Tesouraria e Conciliação Bancária e Contábil; Finanças Públicas; DCASP e Notas Explicativas; e Controles Internos nas empresas IGAM (Porto Alegre/RS), De Wallau (Porto Alegre/RS) e DPM Educação (Porto Alegre/RS).
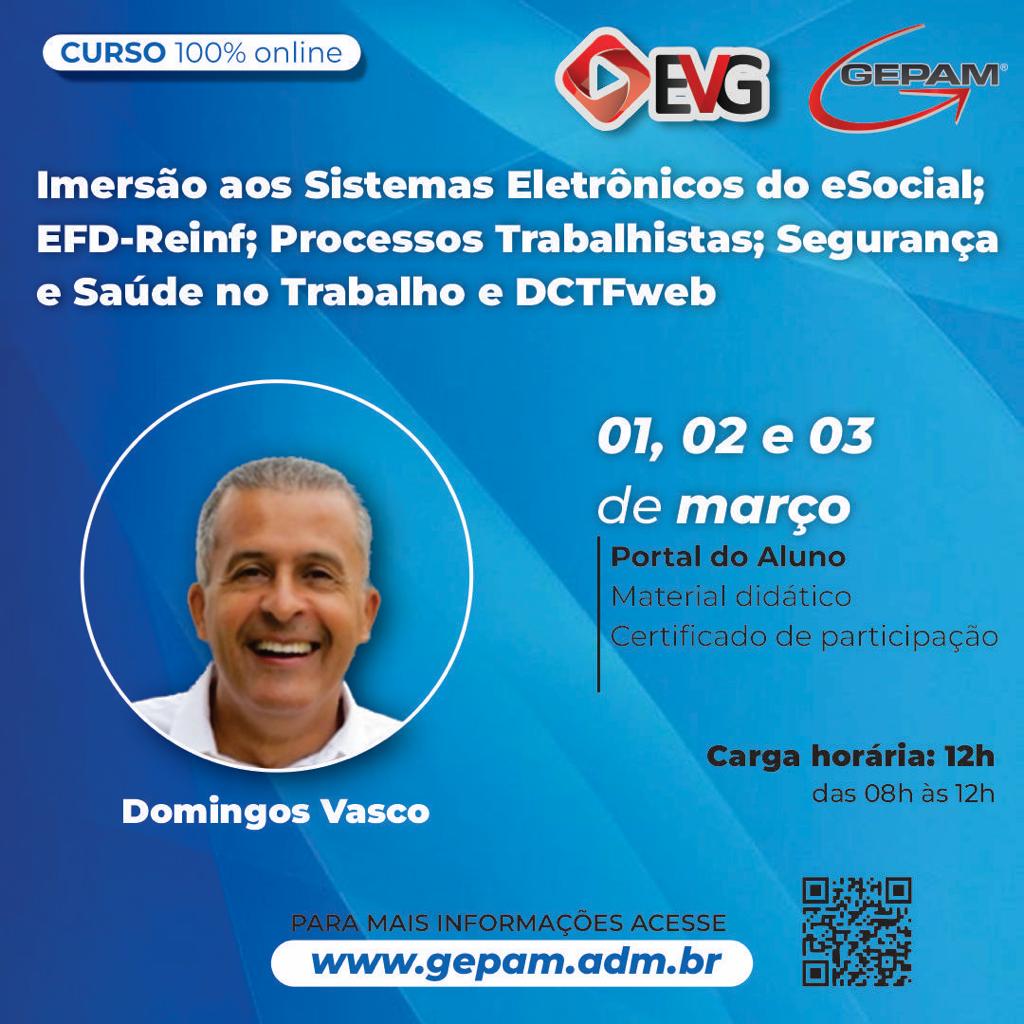
Curso Online – Imersão aos Sistemas Eletrônicos do eSocial; EFD-Reinf; Processos Trabalhistas; Segurança e Saúde no Trabalho e DCTFweb | 63
Justificativa/Objetivo
Com a criação do SPED (Sistema Público de Escrituração Digital), criado pelo Decreto nº 6.022/2007, o governo vem criando mecanismos para substituir os papéis pelo sistema eletrônico.
Quanto ao SPED da folha de pagamento, implementado desde 2013, chamado de eSocial, que é a Escrituração Fiscal Digital da Folha de Pagamento e, além desse sistema criou-se o EFD-REINF que tem por objetivo apurar os tributos sobre a prestação de serviços não decorrente da relação de trabalho, o sistema de apuração de tributos sobre processos trabalhistas, que entrou em vigor em janeiro/2023, assim como as informações sobre Segurança e Saúde no Trabalho, além da apuração dos débitos e créditos tributários, por meio do sistema da DCTFWEB.
Temos uma quantidade enorme de mudanças, especialmente para os órgãos públicos que, foram os últimos a enviarem suas informações, a partir de agosto/2022.
As informações enviadas incorretamente, deixarão os órgãos sujeitos a penalidades administrativas, razão pela qual se faz necessário, tirar as dúvidas sobre os mencionados sistemas.
Este treinamento objetiva elucidar as dúvidas desses sistemas em relação à implantação, alimentação e envio das informações ao Ambiente Nacional do eSocial, assim como dos demais sistemas, trazendo as distinções e finalidades de cada um.
Portanto, você da área da folha de pagamento, encarregado pelo envio do sistema do eSocial, das informações sobre processos trabalhistas, você que é da área de contrato, contabilidade ou retenção de tributos, que ficou responsável pelo envio das informações do sistema do EFD-REINF venha tirar suas dúvidas, assim como os responsáveis pelo envio das informações sobre Segurança e Saúde no Trabalho, venha saber quais são os servidores que estão sujeitos á essas informações e quais os que estão desobrigados.
Público-Alvo
Servidores Públicos que exerçam as funções desenvolvidas na parte contábil e fiscal, bem como os profissionais dos setores de Recursos Humanos ligados a Folha de Pagamento, Informática/TI, Medicina e Segurança do Trabalho/SESMT, Contribuições Previdenciárias, Conferência, Contratos, GFIP/SEFIP, Gestores de Pessoal, Administradores, advogados, Contabilidade, Fiscal, Contadores e os demais profissionais.
Conteúdo Programático
MÓDULO I – DO eSOCIAL
I – DAS INFORMAÇÕES GERAIS
1 – Apresentação e conteúdo.
2 – Obrigação ao envio do eSocial.
3 – O eSocial x EFD-REINF (Sistemas Complementares).
4 – Forma de substituição das informações da GFIP, outras declarações e formulários, pelas informações constantes do eSocial.
4.1 – Implementação progressiva do eSocial: “faseamento”.
5 – Ambientes do eSocial.
6 – Lógica do sistema e Recomendações.
7 – Identificadores.
8 – Modelo Operacional do eSocial
8.1 – Acesso ao eSocial
8.2 – Certificação Digital
8.3 – Transmissão dos arquivos – sequência lógica
8.4 – Protocolo de envio e Recibo de entrega
8.5 – Constituição de créditos e geração de guias de recolhimento
9 – Tabelas do eSocial
10 – Eventos do eSocial
10.1 – Tabelas do Empregador
10.2 – Eventos Não Periódicos
10.3 – Eventos Periódicos
10.3.1 – Movimento e período de apuração para os eventos periódicos
10.3.2 – Folha de Pagamento
10.3.3 – Remuneração e Pagamento no eSocial
10.3.4 – Orientações sobre a folha de 13º salário
10.3.4.1 – Adiantamento integral do décimo terceiro salário antes do mês de dezembro
11 – Registro de Eventos Trabalhistas – RET
11.1 – Trabalhadores não incluídos no RET
12 – Indicação de Requisitos para Envio dos Eventos
13 – Alterações e Retificações
14 – Exclusão de Eventos
II – DAS INFORMAÇÕES TÉCNICAS
1.1 – Orientações sobre o procedimento de alteração de CPF do trabalhador ou de beneficiário.
III – DAS ORIENTAÇÕES ESPECÍFICA POR EVENTO
1.1 – S-1000 – Informações do Empregador/Contribuinte
1.2 – S-1005 – Tabela de Estabelecimentos, Obras ou Unidades de Órgãos Públicos.
1.3 – S-1010 – Tabela de Rubricas
1.4 – S-1020 – Tabela de Lotações Tributárias
1.5 – S-1070 – Tabela de Processos Administrativos/Judiciais
1.6 – S-1200 – Remuneração de Trabalhador Vinculado ao Regime Geral de Previdência Social
1.7 – S-1202 – Remuneração do Servidor vinculado a Regime Próprio de Previdência Social – RPPS
1.8 – S-1207 – Benefícios Previdenciários – RPPS
1.9 – S-1210 – Pagamentos de Rendimentos do Trabalho
1.10 – S-1260 – Comercialização da Produção Rural Pessoa Física
1.11 – S-1270 – Contratação de Trabalhadores Avulsos Não Portuários
1.12 – S-1280 – Informações Complementares aos Eventos Periódicos
1.13 – S-1298 – Reabertura dos Eventos Periódicos
1.14 – S-1299 – Fechamento dos Eventos Periódicos
1.15 – S-2190 – Admissão de Trabalhador – Registro Preliminar
1.16 – S-2200 – Cadastramento Inicial do Vínculo e Admissão/Ingresso de Trabalhador
1.17 – S-2205 – Alteração de Dados Cadastrais do Trabalhador
1.18 – S-2206 – Alteração de Contrato de Trabalho
1.19 – S-2210 – Comunicação de Acidente de Trabalho
1.20 – S-2220 – Monitoramento da Saúde do Trabalhador
1.21 – S-2230 – Afastamento Temporário
1.22 – S-2231 – Cessão/Exercício em Outro Órgão
1.23 – S-2240 – Condições Ambientais do Trabalho – Fatores de Risco
1.24 – S-2298 – Reintegração
1.25 – S-2299 – Desligamento
1.26 – S-2300 – Trabalhador Sem Vínculo de Emprego/Estatutário – Início
1.27 – S-2306 – Trabalhador Sem Vínculo de Emprego/Estatutário – Alteração Contratual
1.28 – S-2399 – Trabalhador Sem Vínculo de Emprego/Estatutário – Término
1.29 – S-2400 – Cadastro de Beneficiários – Entes Públicos – Início
1.30 – S-2405 – Cadastro de Beneficiários – Entes Públicos – Alteração
1.31 – S-2410 – Cadastro de Benefício – Entes Públicos – Início
1.32 – S-2416 – Cadastro de Benefícios – Entes Públicos – Alteração
1.33 – S-2418 – Reativação de Benefícios – Entes Públicos
1.34 – S-2420 – Cadastro de Benefícios – Entes Públicos – Término
1.35 – S-3000 – Exclusão de Eventos
1.36 – S-5001 – Informações das Contribuições Sociais por Trabalhador
1.37 – S-5002 – Imposto de Renda Retido na Fonte
1.38 – S-5003 – Informações do FGTS por Trabalhador
1.39 – S-5011 – Informações das Contribuições Sociais Consolidadas por Contribuinte
1.40 – S-5013 – Informações do FGTS consolidadas por contribuinte
Da Vigência.
MODULO II – DAS INFORMAÇÕES SOBRE PROCESSO TRABALHISTA
1 – Evento S-2500 – Processo Trabalhista
2 – Evento S-2501 – Informações dos Tributos Decorrentes de processo Trabalhista
3 – Evento S-3500 – Exclusão de Eventos – Processo Trabalhista
4 – Evento S-5501 – Informações Consolidadas de Tributos Decorrentes de Processo Trabalhista
MODULO III – DAS INFORMAÇÕES SOBRE SEGURANÇA E SAÚDE NO TRABALHO
1 – Informações Gerais Sobre os Eventos de Segurança e Saúde no Trabalho – SST
2 – Eventos de SST no Âmbito dos Órgãos Públicos
3 – Evento S-2210 – Comunicação de Acidente do Trabalho
4 – Evento S-2220 – Monitoramento da Saúde do Trabalhador
5 – Evento S-2240 – Condições Ambientais do Trabalho – Agentes Nocivos
MÓDULO IV – DA EDF-REINF (ESCRITURAÇÃO DIGITAL FISCAL DAS RETENÇÕES E DA CONTRIBUIÇÃO PREVIDENCIÁRIA SUBSTITUÍDA)
Parte Introdutória
1 – Da Previsão Legal
1.1 – Retenções do INSS
2 – Do SPED e do eSocial
2.1 – Introdução
2.2 – Conceito do REINF
2.4 – Da Previsão Constitucional da Seguridade Social
2.4.1 – Da Previsão Infraconstitucional do REINF
DAS RETENÇÕES
3 – Retenção do INSS de Pessoas Físicas e Jurídicas
Pessoa Física
3.1 – Segurado da Previdência Social
3.2 – Contribuinte Individual
Pessoa Jurídica
3.10 – Obrigação Principal da Retenção
3.11 – Cessão de Mão-de-Obra – Conceito
3.12 – Empreitada – Conceito
3.13 – Serviços Sujeitos a Retenção na Cessão de Mão-de-Obra e na Empreitada
3.14 – Serviços Sujeitos a Retenção na Cessão de Mão-de-Obra
4 – Detalhamento dos Leiautes dos registros da EFD – REINF
4.1 – Eventos da EFD-REINF
4.2 – Eventos de Tabela
4.3 – Evento não periódico
4.4 – Eventos periódicos
4.5 – Prazo de envio dos eventos periódicos
5 – Introdução
5.1 – Conceito
5.2 – Empresas Abrangidas
5.3 – Blocos da EFD-REINF
5.3.1 – R-1000 – Informações do Contribuinte
5.3.2 – R-1070 – Tabela de Processos Administrativos/Judiciais
5.3.3 – R-2010 Retenção de INSS Serviços Tomados mediante Cessão mão de Obra
5.3.4 – R-2020 Retenções de INSS Serviços Prestados Cessão de Mão de Obra
5.3.5 – R-2030 – Retenções – Recebidos pela Associação Desportiva que mantenha Equipe de Futebol Profissional
5.3.6 – R- 2040 Retenções – Repassadas para Associação Desportiva que Mantenha Equipe de Futebol profissional
5.3.7 – R-2050 – Comercialização da produção e à apuração da contribuição previdenciária substituída pelas agroindústrias e demais produtores rurais pessoa jurídica
5.3.8 – R-2060 Empresas que se sujeitam à CPRB (Lei nº 12.546/2011)
5.3.9 – R-2070 – Retenções na fonte (IR, CSLL, COFINS, PIS/PASEP) incidentes sobre os pagamentos diversos efetuados a pessoas físicas e jurídicas
5.3.10 – R-2098 – Reabertura dos eventos periódicos
5.3.11 – R-2099 – Fechamento dos eventos periódicos
5.3.12 – R-3010 – Receita de espetáculo Desportivo
5.3.13 – R-5001 – Informações das bases e dos tributos consolidados por contribuinte
5.3.14 – R-9000 – Exclusão de Evento
MÓDULO V – DA DCTFWEB – DECLARAÇÃO DE DÉBITOS E CRÉDITOS TRIBUTÁRIOS FEDERAIS PREVIDENCIÁRIOS E DE OUTRAS ENTIDADES E FUNDOS.
1 – Da DCTFWEB
1.1 – O Que é DCTFWEB
1.1.2 – Roteiro para envio da DCTFWeb
1.2 – Pessoas obrigadas a Declarar
1.2.1 – Dispensa de apresentação
1.3 – Tributos Declarados na DCTFWEB
1.4 – Como Apresentar a Declaração
1.4.1 -Forma de apresentar
1.4.2 – Prazo para apresentar
1.4.3 – Prazos para Envio Diferenciados
1.4.4 -Ausência de Informações a serem prestadas
1.5 – Penalidades e Acréscimos Legais
1.5.1 – Multa por Atraso na Entrega da Declaração (MAED)
1.5.2 – Multa por Incorreções ou Omissões
1.5.3 – Multa Mínima
1.5.4 – Reduções
1.5.5 – Impugnação
1.5.6 – Acréscimos Legais
Metodologia:
O curso será desenvolvido de forma online, mediante exposição teórica e práticas, com apresentação e elucidação de casos e interação com os participantes.
Bibliografia:
Constituição Federal de 1988;
Decreto-Lei nº 5.452/1943 – CLT;
Lei nº 8.212/91 – Custeio da Previdência Social;
Lei nº 8.213/1992 – Benefícios da Previdência Social;
Decreto nº 3.048/1999 – Regulamento da Previdência Social;
Decreto nº 9.580/2018 – Regulamenta a Tributação, a fiscalização, a arrecadação e a administração do Imposto sobre a Renda e Proventos de Qualquer Natureza.
Orientações de preenchimentos sobre o Social.
Orientações de preenchimentos da EFD-REINF
IN 971/2009 da RFB que dispõe sobre as normas gerais de tributação previdenciária e de arrecadação das contribuições sociais destinas a Previdência Social.
IN nº 2043/2021 da RFB – Institui a Escrituração Fiscal Digital de Retenções e Outras Informações Fiscais (EFD-REINF).
IN nº 2005/2021 da RFB – Dispõe sobre a Declaração de Débitos e Créditos Tributários Federais Previdenciários e de Outras Entidades e Fundos (DCTFWeb).
IN nº 1500/2014 da RFB que dispõe sobre normas gerais de tributação relativas ao Imposto sobre a Renda das Pessoas Físicas.
Decreto nº 8.373/2014 – Instituiu o Sistema de Escrituração Digital das Obrigações Fiscais, Previdenciárias e Trabalhistas – eSocial.
Portaria SEPRT nº 71/2021 – Dispõe sobre o cronograma de implantação do eSocial;
IN nº 2.080/2022 da RFB Dispõe sobre a Escrituração Fiscal Digital de Retenções e Outras Informações Fiscais (EFD-REINF).
Sites de Pesquisas
Instrutor:
Domingos Vasco, advogado especialista na área trabalhista e previdenciária. Foi por mais de 20 anos consultor jurídico da Consultoria IOB, tendo obtido vasta experiência em ministrar cursos para o público interno e externo, bem como em diversas empresas, através cursos in company. É pós-graduado em Direito Previdenciário pela Escola Paulista de Direito Social – EPDS. Foi membro do Conselho Técnico da Área Trabalhista e Previdenciária, na edição do Livro “ENTENDIMENTOS SOBRE QUESTÕES POLÊMICAS DO DIREITO TRABALHISTA E PREVIDENCIÁRIO”, publicado pela IOB THOMSON, em 2007 e Autor do Livro “INSS NA CONSTRUÇÃO CIVIL”, editado e publicado pelo IOB, em 2012.
Atualmente ministra cursos tanto para área pública como para a área privada, em todo território nacional, por intermédio das empresas SUPERCIA (MS); EDUCP (CE); UNISAL (BA); COAD (RJ), UNISESCON-SP, tendo já ministrado curso sobre o eSocial para órgãos públicos para o TJ (MS), Prefeitura do Município de Rondônia. ASSOMASUL (Associação dos Municípios do Estado do Mato Grasso do SUL); TRE-MS; TRE-RO; TRE-MG, Prefeitura Municipal de Uberlândia; Prefeitura Municipal de Criciúma, Câmara Municipal de Uberlândia; Conselho Regional de Enfermagem COREN-SP. TRT-RJ
Tendo ministrado cursos para as empresas acima, onde há participantes das áreas públicas e privadas, como dos membros do T.R.E (MA, RN, PI).
Curso Online – Ordenador de Despesas e Ordem Cronológica | 66
Objetivo: O Ordenador de Despesa é toda e qualquer autoridade de cujos atos resultarem emissão de empenho, autorização de pagamento, suprimento ou dispêndio (§ 1º do art. 80 do Decreto-Lei nº 200/67) e também pode ser caracterizado como a autoridade com atribuições definidas em ato próprio, entre as quais as de movimentar créditos orçamentários, empenhar despesa e efetuar pagamentos.
Ainda, sensibilizar o gestor de suas responsabilidades, bem como fornecer capacidade e alternativas para evitar ou enfrentar diversas situações reais e aplicáveis no seu dia – a dia de trabalho.
PÚBLICO ALVO
Ordenadores de Despesas, Gestores Públicos, Agentes de Controle Interno, Membros de Comissão Permanente de Licitação, Procuradores, e Servidores Públicos das páreas de finanças, administração e planejamento.
Programa:
- Função e Responsabilidade do Ordenador da Despesa.
- Atribuições. Responsabilidades. Controle e Delegação de competências. Segregação de funções.
b. Prestação de contas, Lei de responsabilidade fiscal, Lei de licitações e motivação dos atos administrativos.
- Planejamento Estratégico.
- Obrigatoriedade. Conceitos Básicos e Elaboração. Objetivos, indicadores e metas para as áreas fim e meio.
- Índice de efetividade da administração municipal – IEG-M
- Objetivos de desenvolvimento sustentável – ODS – Agenda 2030
- Integração com as Leis Orçamentárias. Instrumentos de Planejamento (PPA, LDO e LOA).
- Gestão e Execução Orçamentária e Financeira.
- Direito Financeiro e Contabilidade Pública. Conceitos e Execução da Despesa Pública
b. Empenho, Liquidação e Pagamento. Restos a Pagar, Despesas de Exercícios Anteriores e Suprimento de Fundos. Cartão Crédito Corporativo.
c. Cronograma de Desembolso, Movimentação de Recursos Financeiros e Fracionamento de Despesas. Pagamentos Atrasados e Fundos Financeiros. - Termo de ajustes de contas
- Gestão de Compras Públicas (Licitações e Contratos)
- Planejamento das aquisições e Modalidades de compras.
b. Análise de mercado e Pesquisa de Preços. Pregão eletrônico e Sistema de Registro de Preços.
c. Contratação emergencial.
d. Considerações sobre contratações diretas: dispensas e inexigibilidade de licitação.
e. Gestão e Fiscalização de Contratos. Acréscimos, supressões, repactuação e aditivos contratuais.
Professor:
Antonio Moreno, Diretor da GEPAM, Consultor Máster, Pós-graduado em Planejamento e Gestão Municipal pela Unesp, Orçamentista e Contabilista.
Curso Online – Impacto Orçamentário e Financeiro | 67
Apresentação:
Ofertar melhorias nos serviços públicos disponibilizados a comunidade é uma tarefa que não só envolve habilidade e poder de decisão dos gestores, mas também a capacidade técnica de manter o equilíbrio financeiros das contas públicas, por uma determinação legal.
É devido a Lei de Responsabilidade Fiscal (LRF) que gestores municipais precisam anexar a seus instrumentos que criam ou aumentam ações a ferramenta gerencial chamada de Impacto orçamentário e financeiro.
É com esse objetivo que foi desenvolvido do curso em questão, de forma clara, direta e prática, a fim de que gestores municipais possam elaborar a ferramenta para comprovar que o equilíbrio financeiro será mantido, bem como possam os Legislativos agregar conhecimento para possam entender se a peça está dentro dos parâmetros legais e gerenciais.
Público-Alvo:
A todos os agentes públicos do Poder Executivo, Legislativo e das Administrações Indiretas que elaboram ou analisam o demonstrativo.
Programação:
O demonstrativo perante a Lei Complementar nº 101, de 2000 (LRF);
exigências em despesas de caráter continuado
aplicação em despesas classificadas, orçamentariamente, como “projeto”
seu papel na renúncia de receita
como aplicá-lo em relação as operações de créditos
Porquê da sua necessidade?
2.1. Analise como instrumento para equilibrar as contas
2.2 Relação direta como a Programação financeira e o Cronograma de Desembolso
2.3 Lastro técnico para proteger o gestor nas suas decisões administrativas
Requisitos estruturais para elaboração;
encaixe perante a LDO e a LOA
a indicação perante as metas fiscais
apresentação dos limites com despesa com pessoal e com folha de pagamento
Quando da não obrigatoriedade de elaboração
Contratação temporária
despesas consideradas irrelevantes
Exercícios explicativos para elaboração e análise do demonstrativo
Instrutor:
Fabiano Tronco de Vargas – Contador, graduado pela Universidade Federal de Santa Maria (UFSM/RS); Curso de Extensão em Controle Interno (UNISINOS/RS); Pós-graduando em Contabilidade Pública Aplicada ao Setor Público (FADERGS); exerceu cargo de Secretário Municipal de Administração de Planejamento no Município de Dona Francisca (RS); exerceu o cargo de auditor interno e auditor externo na área privada; exerceu, por 13 anos, o cargo de supervisor e consultor contábil da empresa IGAM (Porto Alegre/RS); atualmente desempenha o papel consultor e assessor contábil, bem como palestrantes, instrutor e professor de treinamento, seminário, webnar e cursos on-line, sendo que suas atividades são desempenhadas nas áreas de: Contabilidade Aplicada ao Setor Público (CASP), Planejamento e Gestão Orçamentária Pública (PPA, LDO e LOA), Tesouraria e Conciliação Bancária, Finanças Públicas, Regime Próprio de Previdência Social, Patrimônio, Almoxarifado, Gestão Fiscal, Recursos da Educação, Assistência Social e Saúde, Captação de Recursos Públicos (Plataforma +Brasil), Prestação de Contas (todas as áreas públicas e eleitoral) e Controles Internos.
Curso Online – Lei Geral de Proteção de Dados na Administração Pública | 70
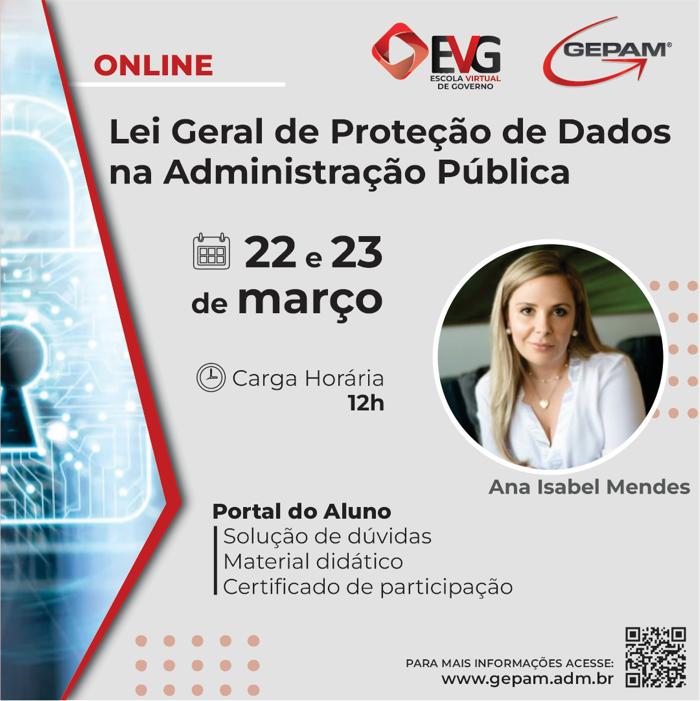
A Lei Geral de Proteção de Dados é fruto da transformação da sociedade na era da informação. Diante disso, tanto o setor privado, quanto o setor público, são obrigados a adotar as melhores práticas de privacidade e proteção de dados, a fim de alçar maior confiabilidade das pessoas na gestão dos dados pelo Poder Público. Porém, o seu descumprimento pode acarretar diversas consequências que podem também chegar ao servidor e ao gestor público. Por conta disso, nosso objetivo é promover uma capacitação completa, exclusivamente voltada para o Poder Público, apontado de forma detalhada as suas peculiaridades e as suas necessidades. Por isso, passamos pelos seus principais conceitos, reforçando-os com exemplos e associações específicas para a administração pública, responsabilidades, peculiaridades e metodologia de implementação.
OBJETIVO:
Nosso objetivo é capacitar o aluno com o conhecimento necessário sobre a Lei Geral de Proteção de Dados, a fim de que ele tenha o conhecimento suficiente para sua implementação ou, ainda, para auxiliá-lo em uma melhor escolha de metodologia para cumprimento da lei, reduzindo os riscos para a administração pública, para os titulares de dados e também para os servidores.
PÚBLICO-ALVO:
prefeitos, vereadores, gestores, procuradores, secretários, controladores, assessores e todos aqueles que buscam o conhecimento de LGPD especificamente para o setor público.
PROGRAMA:
1) A LGPD no Município e suas peculiaridades
2) Metodologias de implementação do programa de governança em privacidade
3) Ato normativo municipal instituidor do programa de governança
4) Nomeação do Encarregado de dados e seu ato normativo
5) O Encarregado de dados e seu papel prático
6) Como calcular a maturidade da adequação no município
7) Quem deve fazer parte do comitê de proteção de dados e da equipe de vulnerabilidade e como institui-los
8) Como realizar o mapeamento e o inventário de dados pessoais
9) O que deve conter nas políticas internas e nas práticas de privacidade
10) Cultura de proteção de dados e de privacidade
11) Como elaborar a matriz de risco
12) Licitações e cláusulas contratuais administrativas
13) Termos de Uso e Políticas de privacidade
14) Como escolher o encarregado e como realizar o seu cadastro na ANPD
15) Monitoramento do programa de privacidade
ANA ISABEL MENDES
- Instrutora da EVG – Escola Virtual de Governo da Gepam
- Advogada, empresária e Consultora em Proteção de Dados e Gestora de Privacidade
- Professora
- Membro da Comissão de Proteção de Dados e Privacidade da OAB/RS
- Menstranda em Direito
- Pesquisadora
- Ex-assessora de Desembargador Federal no Tribunal Regional da Segunda Região – TRF2
- Autora e coatora de artigos e obras jurídicas nacionais e internacionais.
Curso Online – Nova Lei de Licitações e Contratos: Direto ao Ponto | 74
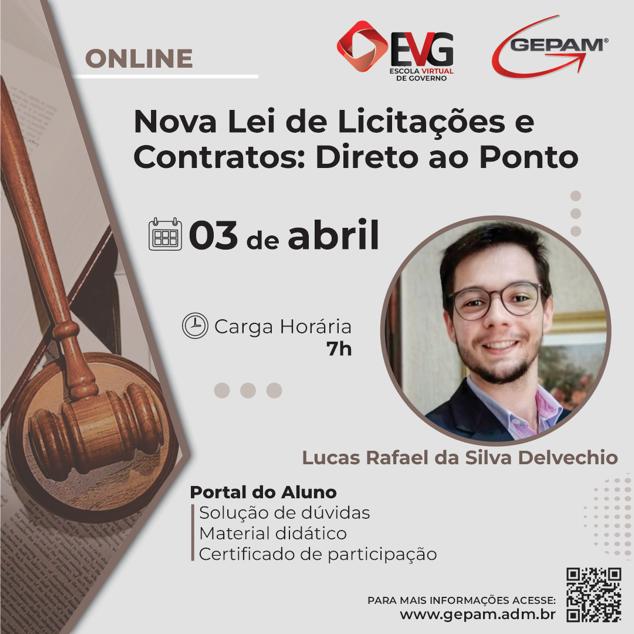
PÚBLICO ALVO:
Todos os profissionais ligados à área de licitações e contratos, administração de material, serviços gerais, compras e patrimônio, e outros ligados direta ou indiretamente à área em todos os níveis, agentes de licitações, agentes de contratação, pregoeiros, membros de comissões de licitação e demais interessados no tema.
OBJETIVOS GERAIS
Atualizar e capacitar agentes públicos em geral, bem como agentes de licitação, como pregoeiros, agentes de contratação e membros da Comissão, no que diz respeitos as alterações promovidas pela nova Lei de Licitações e Contratos.
Conteúdo Programático:
- Conceitos introdutórios
- Fase preparatória e o Edital
- O Edital
- Modalidades de licitação e outras questões
- Análise e Julgamento das propostas
- Julgamento da habilitação
- Fase recursal e formalidades complementares
- Procedimentos auxiliares
- Contratação direta: Passo a passo
- Contrato administrativo: Noções
- Contrato administrativo: Regime de execução
- Contrato administrativo: Execução e gestão
- Contrato administrativo: Formas de extinção do contrato
- A disciplina das sanções
- Conclusão
Inclui:
- Modelos
- Certificado digital
PROFESSOR
Lucas Rafael da Silva Delvechio. Atualmente é advogado e Consultor Master na GEPAM Gestão Pública, Auditoria Contábil, Assessoria e Consultoria em Administração Pública Municipal. É Mestrando em Direito na Universidade Estadual de Londrina (UEL), especialista em Direito Administrativo pela Universidade Estadual de Londrina (UEL) e especialista em Direito Tributário pela Escola Paulista de Direito (EPD). Tem experiência na área Jurídica, com ênfase em Direito Administrativo, Tributário e Eleitoral, atuando principalmente nos seguintes temas: licitação, gestão pública, servidores públicos, bens públicos, tributos e eleições.
Currículo Lattes completo: http://lattes.cnpq.br/8638269346560309
Curso Online – A Análise e Elaboração da Lei de Diretrizes Orçamentárias (LDO) para 2024 | 75
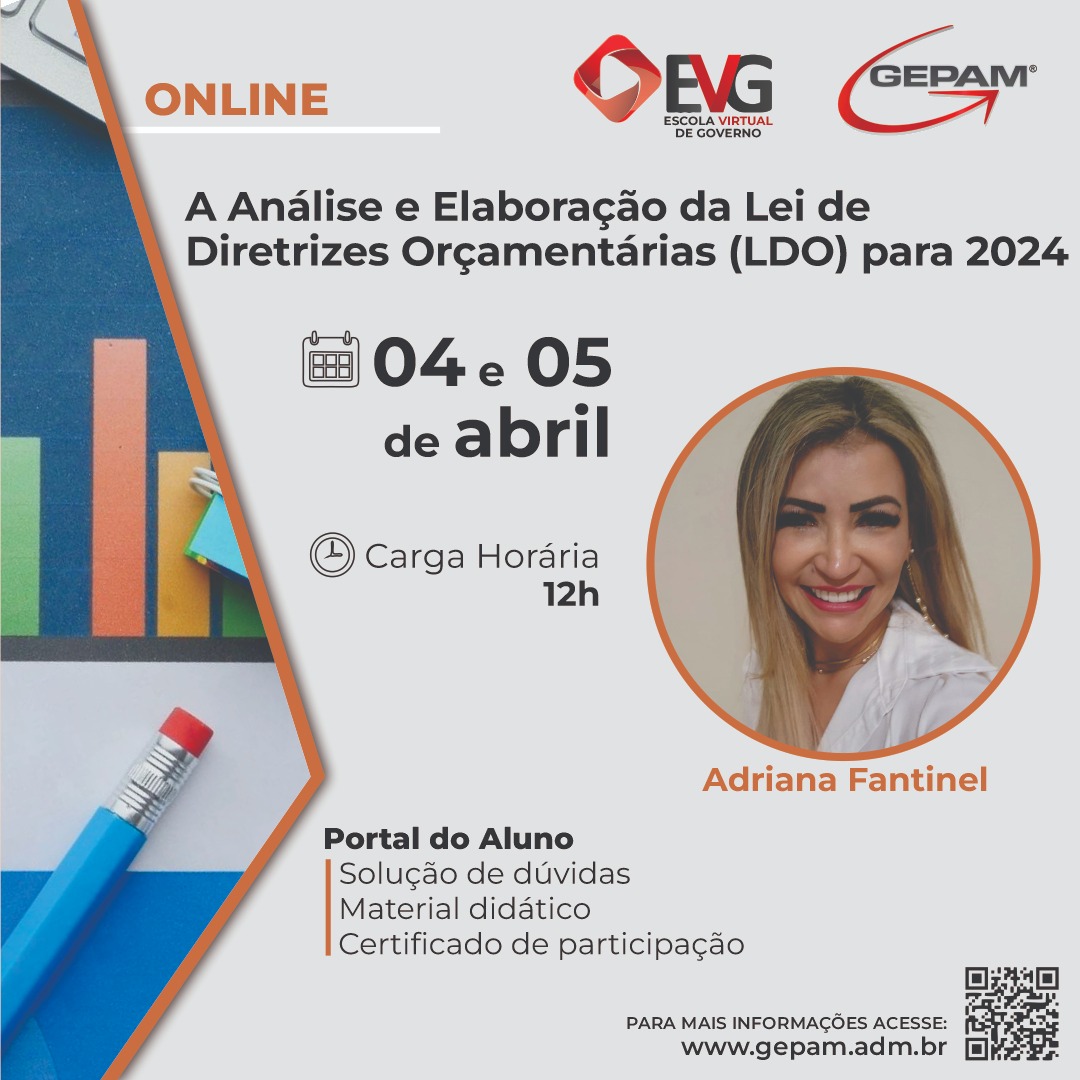
A QUEM SE DESTINA:
Servidores Públicos Municipais que atuam nas áreas de Planejamento, Contabilidade e Controle Interno; Gestores públicos, Assessores, Consultores e demais Profissionais das Áreas de Contabilidade, Administração, Economia; Técnicos ligados às áreas de Planejamento Governamental, Orçamento, Finanças, bem como, outros profissionais interessados no tema.
OBJETIVOS DO CURSO:
O Objetivo do Curso é subsidiar tecnicamente os participantes para a elaboração da Lei de Diretrizes Orçamentárias (LDO) para 2024, e no Poder Legislativo quanto ao exercício da atividade parlamentar, no acompanhamento, análise e na apreciação da LDO 2024.
CONTEÚDO PROGRAMÁTICO:
Apresentação do Sistema Orçamentário
PPA, LDO e LOA
Ciclo Orçamentário
Leis Orçamentárias
Lei de Diretrizes Orçamentárias (LDO)
Estrutura
Metas e prioridades
Orientações básicas para elaboração e execução da LOA
Política de Pessoal
Transferência de recursos
Alterações na Legislação Tributária
Transparência
Anexo de Metas Fiscais
a. Metas Anuais;
b. Avaliação do Cumprimento das Metas Fiscais do Exercício Anterior;
c. Metas Fiscais Atuais x Fixadas nos Três Exercícios Anteriores;
d. Evolução do Patrimônio Líquido;
e. Origem e Aplicação dos Recursos Obtidos com a Alienação de Ativos;
f. Avaliação Financeira e Atuarial do Regime Próprio de Previdência dos Servidores;
g. Estimativa e Compensação da Renúncia de Receita; e
h. Margem de Expansão das Despesas Obrigatórias de Caráter Continuado.
Anexo de Riscos Fiscais
a. Riscos Fiscais;
b. Contingência Passiva;
c. Obrigações Fiscais; e
d. Conteúdo e Objetivo do Demonstrativo.
Audiências Públicas e participação popular;
Apresentação do modelo de projeto de lei e seu conteúdo.
Processo Legislativo:
Conteúdo obrigatório e os documentos que a Comissão de Orçamento e Finanças (COF) deve exigir na LDO;
Procedimentos da COF em caso de ausência de documentos enviados pelo Executivo;
As emendas parlamentares a LDO;
Vetos do Poder Executivo; e
Orçamento Impositivo.
PROFESSORA:
Adriana Fantinel
Contadora, Mestranda em Gestão e Políticas Públicas pela Universidade de Chile (UCHILE), Especialista em “Auditoria e Perícia” e “Contabilidade, Auditoria e Finanças Governamentais” ambas pela Universidade Federal do Rio Grande do Sul (UFRGS), Licenciada para a capacitação em Demonstrativos Fiscais – Planejamento e Orçamento, RREO e RGF pela Escola de Administração Fazendária (ESAF/STN/CFC), Professora de Graduação e Pós-Graduação, Consultora Contábil e Instrutora de Cursos e Palestras, atuando a mais de 17 anos nas áreas de Contabilidade Aplicada ao Setor Público, Planejamento Governamental, Orçamento Público, Transparência Pública, Auditoria, Controles Internos, e co-autora do livro O PLANO PLURIANUAL NOS MUNICÍPIOS (2017).
Currículo Lattes: http://lattes.cnpq.br/1073597412772463
Curso Online – Prevenção contra práticas de assédios sexual e moral na Administração Pública | 77
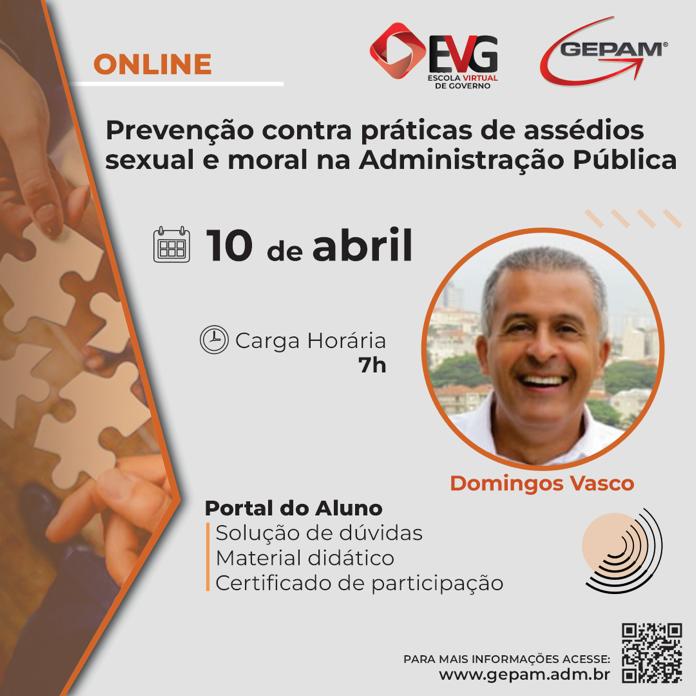
Justificativa:
Contribuir com a cultura de prevenção contra assédios nas administrações públicas direta e indireta, de qualquer esfera de governo (Federal, Estadual, Distrital ou Municipal), com foco na abordagem de conceitos básicos e principais elementos que configuram a prática de assédio moral e sexual, com o objetivo de desenvolver a capacidade de identificação e prevenção nos locais trabalho.
Apresentar aos servidores conhecimentos que lhes possibilitem atuar e dar encaminhamento às denúncias de prática de assédio no âmbito da administração pública, bem como as formas de prevenção dessa prática no ambiente de trabalho.
Objetivos:
O curso objetiva promover a reflexão sobre o Assédio Moral e Sexual e suas implicações e consequências no âmbito da Administração Pública e nas relações interpessoais e organizacionais.
Além de promover a reflexão sobre o assédio moral e sexual e suas implicações e consequências no âmbito da Administração Pública e nas relações interpessoais e organizacionais, bem como sensibilizar e conscientizar os trabalhadores e equipe de pessoas para que:
– Possíveis agressores abandonem determinados comportamentos e ações caracterizadas como assédio, visando reduzir ao máximo ocorrências no ambiente de trabalho, com maior propriedade e conhecimento da causa;
– Potenciais vítimas, a partir do treinamento, possam entender as situações que configuram assédio e consigam relatar essas ocorrências. Dessa forma, a administração pública poderá endereçar a situação em tempo hábil a fim de prevenir danos psíquicos aos trabalhadores e, até mesmo, processos judiciais;
– Seja feita caracterização e qualificação de casos de assédio, que poderão ser devidamente esclarecidos para todos, de forma que a organização mobilize a estrutura adequada de apoio quando necessário;
– Reduzir o número de relatos improcedentes em canais de denúncias, melhorando estatísticas e otimizando o tempo de apuração.
Público-alvo:
Agentes públicos de qualquer área da administração pública direta e indireta, que atuam na gestão de equipes e interessados no tema, além de profissionais que efetivamente estejam envolvidos com o novo perfil da “Gestão Pública” e necessitam conhecer sobre esse assunto
Conteúdo Programático:
1 – Da Prevenção de Assédio Sexual
- – Conceitos e tipificação de acordo com a legislação;
- – Elementos caracterizadores da prática de assédio sexual;
- – Tipos de assédio sexual (chantagem e intimidação);
- – Diferença entre assédio e importunação sexual;
- – Práticas de assédio sexual dentro e fora do ambiente de trabalho;
- – Situações que não configuram assédio sexual;
- – Como agir em caso de sofrer ou presenciar a prática de assédio sexual;
- – Formas de prevenção.
2 – Da Prevenção do Assédio Moral
2.1 – Conceitos, elementos e doutrina a respeito do tema;
2.2 – O que é assédio moral e sua relação com outros ilícitos (danos morais, injúria e difamação);
- – Tipos de assédio moral;
- – Objetivos e atitudes comuns dos assediadores;
- – Situações que não configuram assédio moral.
3 – Discriminação
- – Conceito
- – Características
- – Consequências
- – Exemplos de práticas de discriminação
- – A violência psicológica no trabalho
- – Gestão e suas implicações para a discriminação no ambiente de trabalho
4 – Consequências causadas pela Prática do Assédio Moral e Sexual.
4.1 – Danos e efeitos do assédio;
4.2 – Consequências do assédio para o agressor, vítima, empresa e sociedade;
4.3 – Direitos da empresa e trabalhadores (em casos de processos judiciais);
4.4 – Diretrizes internas, atitudes da empresa e comportamento do indivíduo para prevenir o assédio;
- – Formas de evidenciar o assédio e fortalecer a investigação das denúncias;
- – Importância de reportar no canal de ouvidoria;
Bibliografia
Constituição Federal de 1988
Decreto 2.848/1940 – Código Penal
Instrutor:
Domingos Vasco, advogado especialista na área trabalhista e previdenciária. Foi por mais de 20 anos consultor jurídico da Consultoria IOB, tendo obtido vasta experiência em ministrar cursos para o público interno e externo, bem como em diversas empresas, através cursos in company. É pós-graduado em Direito Previdenciário pela Escola Paulista de Direito Social – EPDS. Foi membro do Conselho Técnico da Área Trabalhista e Previdenciária, na edição do Livro “ENTENDIMENTOS SOBRE QUESTÕES POLÊMICAS DO DIREITO TRABALHISTA E PREVIDENCIÁRIO”, publicado pela IOB THOMSON, em 2007 e Autor do Livro “INSS NA CONSTRUÇÃO CIVIL”, editado e publicado pelo IOB, em 2012.
Atualmente ministra cursos tanto para área pública como para a área privada, em todo território nacional, por intermédio das empresas SUPERCIA (MS); EDUCP (CE); UNISAL (BA); COAD (RJ), UNISESCON-SP, tendo já ministrado curso sobre o eSocial para órgãos públicos para o TJ (MS), Prefeitura do Município de Rondônia. ASSOMASUL (Associação dos Municípios do Estado do Mato Grosso do SUL)
Tendo ministrado cursos para as empresas acima, onde há participantes das áreas públicas e privadas, como dos membros do T.R.E (MA, RN, PI).
Curso Online – Estágio Probatório e Avaliação de Desempenho | 78
Apresentação:
É consabido que o estágio probatório não se concretiza mais pelo simples decurso de tempo (três anos conforme art. 41 “caput”, da CF), mas exige que neste prazo ocorra avaliação especial de desempenho por comissão específica, que auferirá o atuação do servidor nas atribuições próprias do cargo efetivo. O resultado da avaliação e o trabalho da Comissão de Avaliação são de extrema importância para o Município, pois vão diretamente ao encontro do princípio da eficiência e continuidade no serviço público. Eficiência em razão de que somente aqueles que obtiverem avaliação satisfatória serão estabilizados, e continuidade, pois garante ao servidor a permanência na Administração, somente possibilitando seu desligamento nas hipóteses do §1º do art. 41 da CF.
Ademais, existem muitas dúvidas sobre casos pontuais, tais como: afastamentos do exercício do cargo; suspensões da avaliação; discordância do servidor com a avaliação; a quem cabe fazer a avaliação (a chefia imediata ou à Comissão?); como proceder com os servidores que não são avaliados durante determinado período; avaliação retroativa; influência dos procedimentos disciplinares na avaliação do estágio probatório; viabilidade, ou não, da designação de estagiário para exercício e percepção de função gratificada e, seus efeitos; utilização correta dos formulários; autonomia da comissão de avaliação, etc.
Objetivo:
Capacitar os servidores responsáveis, direta ou indiretamente, pelas avaliações do estágio probatório no Município, com vistas à que sejam observadas as normas constitucionais e locais relacionadas à matéria, evitando apontamentos dos órgãos de fiscalização e a eventual anulação dos procedimentos.
Público-Alvo:
Membros da Comissão de Avaliação do Estágio Probatório e do Controle Interno, Secretários Municipais, Assessores Jurídicos, Encarregados do Setor de Pessoal e demais servidores interessados.
Programação:
- A ÉTICA NO SERVIÇO PÚBLICO E SEUS REFLEXOS NA ADMINISTRAÇÃO DE PESSOAL DO MUNICÍPIO
- FUNDAMENTO CONSTITUCIONAL
- FUNDAMENTO LEGAL – ÂMBITO MUNICIPAL
- CONCEITO DE ESTÁGIO PROBATÓRIO
- CASOS DE SUSPENSÃO E INTERRUPÇÃO
5.1 Exercício de função de confiança ou cargo em comissão
5.2 Licença saúde no curso do estágio probatório
5.3 Cedência durante o período de estágio
5.4 Aposentadoria no estágio probatório
- FORMA DE AVALIAÇÃO DO ESTAGIO PROBATÓRIO
6.1 Quem deve avaliar
6.2 Boletins de avaliação
- REQUISITOS DE AVALIAÇÃO DO ESTÁGIO PROBATÓRIO
7.1 Assiduidade
7.2 Pontualidade
7.3 Disciplina
7.4 Eficiência
7.5 Responsabilidade
7.6 Relacionamento
- COMISSÃO DE AVALIAÇÃO
8.1 Considerações gerais
8.2 Funções da Comissão
- ESTABILIDADE AO TITULAR DE CARGO DE PROVIMENTO EFETIVO
9.1 Diferença entre estabilidade e efetividade
9.2 Leis que ainda mantém a redação de estágio em 2 anos
9.3 Exceção: estabilidade adquirida na vigência da redação original do art. 41 da CF/88
- EXONERAÇÃO NO ESTÁGIO PROBATÓRIO
10.1 Requisitos para a exoneração do servidor
10.1.1 Avaliação por Comissão instituída para esse fim
10.1.2 Boletins de avaliação
10.1.3 Pontuação inferior à exigida pela legislação municipal
10.1.4 Abertura de processo administrativo com observância da ampla defesa e do contraditório
10.1.5 Decisão fundamentada em procedimento administrativo
10.2 Avaliação com oportunização do contraditório e ampla defesa em cada boletim
10.3 Recondução decorrente de inaptidão em estágio probatório
10.4 Exoneração do servidor inapto e penalidade disciplinar
10.5 Desistência durante o estágio probatório e retorno ao cargo anteriormente ocupado
- ESTÁGIO PROBATÓRIO E MUTAÇÕES FUNCIONAIS
11.1 Readaptação de servidor em estágio probatório
11.2 Recondução de servidor em estágio probatório
11.3 Reintegração de servidor em estágio probatório
11.4 Estágio probatório de servidor aproveitado em razão da disponibilidade remunerada
- ESTÁGIO PROBATÓRIO E EMPREGADO PÚBLICO CONCURSADO (CLT).
- JURISPRUDÊNCIA RELATIVA AO ESTÁGIO PROBATÓRIO – CASOS PRÁTICOS
Professor:
Eduardo Luchesi, é Bacharel em Direito, Advogado, Especialista em Direito Tributário pela Universidade de Franca – UNIFRAN (SP), Especialista em Direito do Estado pela Universidade Federal do Estado do Rio Grande do Sul – UFRGS (RS), Mestrando em Direitos Sociais e Políticas Públicas da Universidade de Santa Cruz do Sul – UNISC (RS), Parecerista, Professor de Cursos preparatórios para concursos públicos de nível superior e médio, Professor do IMED – Universidade Meridional em nível de especialização no curso de pós-graduação em Advocacia Pública, Autor de artigos jurídicos, Co-autor de obra jurídica – Exame Nacional da OAB 1ª Fase na área de Direito Administrativo, editado pela Saraiva, com aproximadamente 10.000 exemplares vendidos desde 2010, Palestrante e Conferencista voltado para o setor público, Ex-procurador jurídico do IBRAP – Instituto Brasileiro de Administração Pública (SP), Ex-supervisor de consultoria e consultor jurídico do IGAM – Instituto Gamma de Assessoria á Órgãos Públicos (RS), Foi assessor jurídico da Prefeitura de Canoas. Foi Assessor Jurídico do Poder Legislativo de Victor Graeff; Integrante de banca de concurso público para delegado da polícia civil do Estado do Rio Grande do Sul; Consultor das Áreas do Direito Legislativo, Parlamentar, Constitucional e Administrativo. Atualmente é instrutor da DPM – Delegações de Prefeituras Municipais (RS) na área tributária e legislativa e prestador de serviços da Borba, Pause e Perin Advogados Associados, professor e consultor chefe da INLEGIS (RS) na área legislativa, eleitoral, parlamentar e Tribunal de Contas; diretor jurídico do iSata (SP). Consultor Jurídico da CAPP – Consultoria e Assessoria em Políticas Públicas e Instrutor da EVG – Escola Virtual de Governo da GEPAM.