Não há produtos no carrinho.
Autor: Gepam - Adm
Tribunais de contas podem julgar prefeitos que ordenam despesas, decide STF
O Supremo Tribunal Federal (STF) decidiu, por unanimidade, que os tribunais de contas têm competência para julgar as contas de prefeitos que acumulem a função de “ordenadores de despesa”. Para a Corte, uma vez constatadas irregularidades, é possível também condenar os gestores municipais ao pagamento de multa e à devolução do dinheiro aos cofres públicos.
A decisão foi tomada na Arguição de Descumprimento de Preceito Fundamental (ADPF) 982, movido pela Associação dos Membros dos Tribunais de Contas do Brasil (Atricon) e julgada na sessão virtual encerrada em 21 de fevereiro. O STF também decidiu anular as decisões judiciais não definitivas (em que ainda cabem recursos) que tenham invalidado julgamentos dos Tribunais de Contas com punições a prefeitos, desde que a pena imposta não tenha caráter eleitoral (nesse caso, a competência é do Legislativo local).
Risco de esvaziamento
Conforme a legislação, a função de ordenador de despesa é exercida por qualquer autoridade pública com poder para emitir empenhos ou autorizar pagamentos.
Para o relator, ministro Flávio Dino, a Constituição Federal reconhece os tribunais de contas como órgãos autônomos e com autoridade técnica para fazer o controle externo do poder público. Segundo ele, tirar sua competência para punir prefeitos em caso de má gestão de recursos levaria a um “inevitável esvaziamento” do controle externo sobre entes políticos cujos chefes do Poder Executivo assumam pessoalmente a função de ordenar despesas.
Em seu voto, Dino fez uma diferenciação desses casos com os julgamentos de contas de governo prestadas anualmente por prefeitos e que são relacionadas com a execução orçamentária total. Nesta situação, cabe ao Poder Legislativo fazer a avaliação e o julgamento político a partir de um parecer do tribunal de contas. Eventuais sanções podem ter consequências eleitorais, com o reconhecimento da inelegibilidade.
Nos casos em que exerce a função de ordenador de despesas, o prefeito deve prestar contas relacionadas com o gerenciamento patrimonial do município (prestação de contas de gestão), e sua regularidade será julgada definitivamente pelo tribunal de contas.
Tese
A tese firmada no julgamento foi a seguinte:
“(I) Prefeitos que ordenam despesas têm o dever de prestar contas, seja por atuarem como responsáveis por dinheiros, bens e valores públicos da administração, seja na eventualidade de darem causa a perda, extravio ou outra irregularidade que resulte em prejuízo ao erário;
(II) Compete aos Tribunais de Contas, nos termos do art. 71, II, da Constituição Federal de 1988, o julgamento das contas de Prefeitos que atuem na qualidade de ordenadores de despesas;
(III) A competência dos Tribunais de Contas, quando atestada a irregularidade de contas de gestão prestadas por Prefeitos ordenadores de despesa, se restringe à imputação de débito e à aplicação de sanções fora da esfera eleitoral, independentemente de ratificação pelas Câmaras Municipais, preservada a competência exclusiva destas para os fins do art. 1º, inciso I, alínea g, da Lei Complementar nº 64/1990”.
Fonte: Supremo Tribunal Federal – STF
Acesso: 10/03/2025
TCESP – Boletim de Atualização de Licitações e Contratos – Fevereiro 2025
O Tribunal de Contas do Estado de São Paulo (TCESP), em função da edição da Lei n.º 14.133/21, lançou boletim informativo, com periodicidade mensal, para abordar os entendimentos da Corte, alterações e impactos promovidos pela Nova Lei de Licitações.
O boletim contém decisões da Corte de Contas acerca da legislação e traz atualizações sobre a lei, normativas, comunicados do Tribunal de Contas, vídeos com eventos realizados sobre o tema, além de artigos, cartilhas e manuais publicados. A nona edição é referente ao mês de fevereiro.
| Anexo | Tamanho |
|---|---|
| Boletim de Atualização de Licitações e Contratos Fevereiro 2025 | 353.93 KB |
Fonte: Tribunal de Contas do Estado de São Paulo – TCESP
Acesso: 10/03/2025
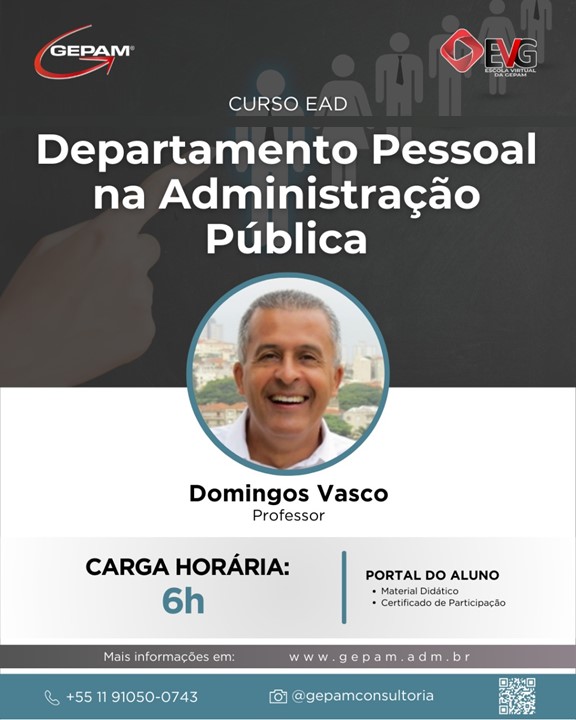
Curso Online sobre Departamento Pessoal na Administração Pública | 92
Público-Alvo:
Este curso destina-se a todos os agentes públicos interessados no tema, especialmente os agentes políticos (com e sem mandato eletivo) e servidores públicos envolvidos com a rotina da administração de recursos humanos e departamento de pessoal dos vários órgãos públicos – Poderes Executivo e Legislativo, Empresas Públicas, Autarquias, Fundações Públicas e Sindicatos de Servidores Públicos dos três níveis de governo.
Objetivo:
O curso proporcionará atualização, treinamento, intercâmbio profissional e conhecimento amplo aos participantes, sobre as rotinas da Administração de Pessoal, desde o ingresso no serviço público até os procedimentos finais de desligamento de pessoal.
Justificativa:
O departamento de pessoal na administração pública é o setor muito importante, em qualquer empresa, inclusive na administração pública, pois é responsável por elaborar e processar a folha de pagamento e demais rotinas legais, trabalhistas e previdenciárias. Para a elaboração da folha de pagamento o servidor público, terá que saber qual a forma de contratação, o regime previdenciário a ser aplicado, bem como se tem vínculo ou não, para então, elaborar a folha de acordo com o sistema do eSocial.
Desta forma, esse curso que visa orientar, capacitar e atualizar os participantes referente as atividades diárias do departamento pessoal, com exemplos práticos, abordando as situações frequentes e rotinas dos órgãos públicos, desde a contratação até o desligamento.
Conteúdo Programático:
1. Introdução
1.1 – Forma de Contratação
2 – Classificação dos Agentes Públicos
2.1 – Agentes políticos (com e sem mandato eletivo)
2.2 – Servidores públicos (funcionários públicos, empregados públicos e temporários)
2.3 – Particulares em colaboração com a Administração (com e sem remuneração)
3 – Espécies de Servidores Públicos
3.1 – Servidores públicos
3.2 – Empregados públicos
3.3 – Trabalhadores Temporários
3.4 – Regime jurídico de cada espécie
3.5 – Mudança de regime jurídico dos servidores públicos
4 – Concurso Público
4.1 – Definição
4.2 – Exigência constitucional
4.3 – Finalidade do concurso público
5 – Estágio Probatório
5.1 – Estabilidade e efetividade
5.2 – Do disposto no art. 19 dos ADCT’s
5.3 – Servidores que adquirem a estabilidade e a efetividade
5.4 – Requisitos para adquirir a estabilidade e a efetividade
5.5 – A comissão de avaliação especial de desempenho
6 – Cargos, Empregos e Funções Públicas
6.1 – Definições, espécies e criação
6.2 – Provimentos
6.3 – Acumulação Constitucional-legal
6.4 – Teto remuneratório na acumulação constitucional
6.5 – Extinção e declaração de desnecessidade
7 – Direitos, Vantagens e Benefícios
7.1 – Agentes Políticos
7.2 – Servidores estatutários
7.3 – Servidores celetistas
7.4 – Servidores em cargo de provimento em comissão
7.5 – Servidores temporários
7.6 – Sindicalização e greve
8 – Regime Disciplinar
8.1 – Deveres, obrigações e proibições dos servidores públicos – Estatutários e celetistas.
8.2 – Faltas – Justificadas, injustificadas, abonadas, atrasos, saídas antecipadas.
8.3 – Abandono de cargo ou emprego – Alcoolismo e embriaguez, insubordinação, desconhecimento de normas.
8.4 – Dificuldade de relacionamento – Condutas decorrentes de desvios de caráter, problemas pessoais.
8.5 – Apuração das infrações disciplinares – Sindicância, Processo administrativo disciplinar
9 – Da Gestão sobre a Folha de Pagamento
Introdução9.1 – Conceito
9.2 – Da Exigibilidade
9.3 – Do Conteúdo da Folha de Pagamento
9.4 – Da Remuneração, por cargo efetivo, vencimentos e proventos
9.5 – Da Irredutibilidade de Remuneração
9.6 – Salário-Mínimo
9.7 – Pagamento em Atraso
9.8 – Da Remuneração por subsídio
9.9 – Do Teto Remuneratório
9.10 – Verbas que não se submetem à análise de adequação ao teto remuneratório
9.11 – Das Vantagens Pecuniárias.
9.12 Das indenizações
9.12.1 – Diárias.
9.12.2 – Ajuda de custo
9.12.3 – Auxílio Transporte
9.12.4 – Auxílio moradia.
9.13 – Gratificações
9.13.1 – Gratificação de função.
9.13.2 – Função de confiança.
9.13.3 – Gratificação natalina.
9.13.4 – Gratificação por encargo de curso ou concurso.
9.14 – Dos Adicionais.
9.14.1 – Adicionais pelo exercício de atividade insalubres, perigosas ou penosas.
9.14.2 – Adicional pela prestação de serviço extraordinário (hora Extra)
9.14.3 – Adicional Noturno.
9.14.4 – Adicional de férias.
9.15 – Das Férias.
9.15.1 – Operador de RX.
9.15.2 – Da Interrupção das Férias.
9.16 – Do Controle de Frequência e das Ausências ao Trabalho.
9.17 – Dos Descontos na remuneração do servidor público.
9.18 – Das Licenças.
9.18.1 – Da Licença por Motivo de Doença em Pessoa da Família
9.18.2 – Da Licença por Motivo de Afastamento do Cônjuge
9.18.3 – Da Licença para o Serviço Militar.
9.18.4 – Da Licença para Atividade Política.
9.18.5 – Da Licença para Capacitação.
9.18.6 – Da Licença para Tratar de Interesses Particulares.
9.18.7 – Da Licença para o Desempenho de Mandato Classista.
9.19.- Dos Afastamentos.
9.19.1 – Do Afastamento para Servir a Outro Órgão ou Entidade.
9.19.2 – Do Afastamento para Exercício de Mandato Eletivo.
9.19.3 – Do Afastamento para Estudo ou Missão no Exterior.
9.19.4 – Do Afastamento para Participação em Programa de Pós-Graduação Stricto Sensu no País.
9.19.5 – Do Afastamento Preventivo para Apuração de Processo Administrativo Disciplinar.
Bibliografia:
- Constituição Federal de 1988;
- Decreto-Lei nº 5.452/1943 – CLT;
- Lei nº 8.212/91 – Custeio da Previdência Social;
- Lei nº 8.213/1992 – Benefícios da Previdência Social;
- Decreto nº 3.048/1999 – Regulamento da Previdência Social;
- Decreto nº 9.580/2018 – Regulamenta a Tributação, a fiscalização, a arrecadação e a administração do Imposto sobre a Renda e Proventos de Qualquer Natureza.
- Orientações de preenchimentos sobre o Social.
- IN 2.110/2022 da RFB que dispõe sobre as normas gerais de tributação previdenciária e de arrecadação das contribuições sociais destinas a Previdência Social.
- Decreto nº 8.373/2014 – Instituiu o Sistema de Escrituração Digital das Obrigações Fiscais, Previdenciárias e Trabalhistas – eSocial.
Sites de Pesquisas:
www.planalto.gov.br | www.esocial.gov.br
Professor:
Domingos Vasco
Advogado especialista na área trabalhista e previdenciária. Foi por mais de 20 anos consultor jurídico da Consultoria IOB, tendo obtido vasta experiência em ministrar cursos para o público interno e externo, bem como em diversas empresas, através cursos in company. É pós-graduado em Direito Previdenciário pela Escola Paulista de Direito Social – EPDS. Foi membro do Conselho Técnico da Área Trabalhista e Previdenciária, na edição do Livro “ENTENDIMENTOS SOBRE QUESTÕES POLÊMICAS DO DIREITO TRABALHISTA E PREVIDENCIÁRIO”, publicado pela IOB THOMSON, em 2007 e Autor do Livro “INSS NA CONSTRUÇÃO CIVIL”, editado e publicado pelo IOB, em 2012.
Atualmente ministra cursos tanto para área pública como para a área privada, em todo território nacional, por intermédio das empresas SUPERCIA (MS); EDUCP (CE); UNISAL (BA); COAD (RJ), UNISESCON-SP, tendo já ministrado curso sobre o eSocial para órgãos públicos para o TJ (MS), Prefeitura do Município de Rondônia. ASSOMASUL (Associação dos Municípios do Estado do Mato Grasso do SUL); TRE-MS; TRE-RO; TRE-MG, Prefeitura Municipal de Uberlândia; Prefeitura Municipal de Criciúma, Câmara Municipal de Uberlândia; Conselho Regional de Enfermagem COREN-SP. TRT-RJ
Tendo ministrado cursos para as empresas acima, onde há participantes das áreas públicas e privadas, como dos membros do T.R.E (MA, RN, PI).
Calendário de Obrigações – Autarquias – Março/2025
Calendário de Obrigações – Prefeituras – Março/2025
Calendário de Obrigações – Consórcios – Março/2025
Calendário de Obrigações – Câmaras – Março/2025
Calendário de Obrigações (Prefeituras) – Veja o que deve ser observado até 07/03/2025
Calendário de Obrigações (Consórcios) – Veja o que deve ser observado até 07/03/2025
Calendário de Obrigações (Câmaras) – Veja o que deve ser observado até 07/03/2025
Calendário de Obrigações (Autarquias) – Veja o que deve ser observado até 07/03/2025
TCESP – Déficit na previdência própria dos municípios paulistas ultrapassa R$ 45 bilhões
Dados do Tribunal de Contas do Estado de São Paulo (TCESP) apontam que o montante do déficit atuarial da gestão previdenciária dos municípios paulistas alcança as cifras de R$ 45.452.220.972,92. Dos 218 municípios que possuem Regime de Próprio de Previdência Social (RPPS) ativo, 199 possuem déficit atuarial e/ou déficit financeiro.
Os números são referentes à nova atualização do Índice de Efetividade da Gestão Previdenciária Municipal (IEG-Prev) de 2024, com base em dados apurados no ano de 2023.
O relatório do TCESP mostra que, ao comparar com levantamento anterior realizado com dados de 2022 (R$ 36 bilhões), houve um acréscimo de quase 25% no montante do déficit atuarial.
O indicador demonstra que, do espectro dos municípios que estão dentro da análise, pela primeira vez nenhuma gestão foi considerada Altamente Efetiva – Nota A+. Ao passo que 51 cidades obtiveram a Nota C, ou seja, a pior do indicador que revela Baixo Nível de Adequação – um aumento de 31% se comparado com o balanço anterior de 2022 (39 municípios).
Apenas 23% das administrações foram consideradas Muito Efetivas (B+), enquanto 83 municípios se enquadram na Nota B (Efetiva). Já 15% das gestões do quadro receberam a Nota C+, ou seja, que estão em Fase de Adequação.
O IEG-Prev analisa sete áreas temáticas relevantes do sistema previdenciário: Contribuições; Endividamento; Atuária; Investimentos; Benefícios; Sustentabilidade dos RPPS; e Fidedignidade das informações.
A lista completa com os municípios e as respectivas notas pode ser acessada no Painel do IEG-Prev/Municipal por meio do link: www.tce.sp.gov.br/iegprev.
. Novas funcionalidades
Ao analisar os dados pelo quinto ano consecutivo, o Painel do IEG-Prev/Municipal foi remodelado e agora traz mais conhecimentos aos cidadãos com o intuito de aumentar a transparência das informações fornecidas pelos órgãos jurisdicionados.
A ferramenta abrange dados de documentos enviados pelos RPPS à Audesp. Dessa forma, foram disponibilizados novos gráficos com análises para cada município: população coberta (anual); investimentos (mensal), contribuição patronal (previsto e arrecadado – mensal), contribuição dos servidores (previsto e arrecadado – mensal), receitas arrecadadas (anual), parcelamentos (quadrimestral) e rentabilidade x meta atuarial (trimestral).
Confira o Painel IEG-Prev/Municipal
Fonte: Tribunal de Contas do Estado de São Paulo – TCESP.
Acesso: 05/03/2025.