Não há produtos no carrinho.
Autor: Gepam - Adm
COMUNICADO TCESP – Reformulação da Fase IV – AUDESP: Disponibilização do módulo Ata de Registro de Preço no ambiente de testes (piloto)
Tipo: Comunicado
Área: Audesp
Número: 10
Exercício: 2025
Data de Publicação:
Comunicamos a todos os jurisdicionados que foi disponibilizado o módulo para envio de Ata de Registro de Preço no ambiente de testes (piloto) da Fase IV – Licitações e Contratos.
A documentação está disponível em:
https://www.tce.sp.gov.br/audesp/documentacao/reformulacao-fase-iv-jsonschemas-e-documentacao-xlsx
A documentação com os parâmetros da API está disponível em:
https://audesp.tce.sp.gov.br/api/
No ambiente piloto, ou seja, o ambiente a ser usado para testes, os endpoints disponíveis até o momento são:
Login: https://audesp-piloto.tce.sp.gov.br/login
Envio de edital: https://audesp-piloto.tce.sp.gov.br/recepcao-fase-4/f4/enviar-edital
Envio de licitação: https://audesp-piloto.tce.sp.gov.br/recepcao-fase-4/f4/enviar-licitacao
Envio de ata de registro de preço: https://audesp-piloto.tce.sp.gov.br/recepcao-fase-4/f4/enviar-ata
Consulta de situação do protocolo: https://audesp-piloto.tce.sp.gov.br/consulta/F4EDT7117000016 (o F4EDT7117000016 é só um exemplo, substitua pelo protocolo de interesse)
Reiteramos que após a implementação da nova Fase IV, que será precedida de piloto de pelo menos 3 meses após a disponibilização do último módulo, não será mais possível o envio de informações via tela (interação direta).
Assim que houver definição da data de início da obrigatoriedade da nova Fase IV, será publicado comunicado AUDESP:
Comunicados
O perfil de acesso ao ambiente piloto é o mesmo para todos os módulos, assim, os usuários que já efetuaram testes no módulo “Edital” não necessitam de novo acesso.
Para os novos usuários, que ainda não possuem acesso, o interessado deverá entrar em contado com o Gestor do Sistema de Delegações de Responsabilidade do seu Órgão/Entidade, para que ele realize a liberação do acesso. O cadastro do usuário deve ser efetuado no Sistema: “WebService Audesp – Piloto”, Papel: “Transmissão Pacotes – Fase IV”.
IMPORTANTE: Informamos às entidades da Esfera Estadual que utilizam o “compras.gov.br” que a Secretaria de Governo Estadual está desenvolvendo ferramenta que efetuará o envio das informações à nova Fase IV – AUDESP. Para mais informações sobre o referido desenvolvimento e possível adesão por outras entidades recomendamos que entrem em contato diretamente com a Secretaria de Governo do Estado de São Paulo ou abram um chamado para a equipe do SCT.
Para as demais dúvidas, favor encaminhar pelo Fale Conosco com o Objeto:
Audes/Fase IV – Licitações/Contratos/Execução Contratual/Termos Aditivos
Fonte: Tribunal de Contas do Estado de São Paulo – TCESP.
Acesso: 05/03/2025.
Boletim de Jurisprudência – Fevereiro/2025
Boletim Informativo – Fevereiro/2025
Calendário de Obrigações (Autarquias) – Veja o que deve ser observado até 28/02/2025
Calendário de Obrigações (Consórcios) – Veja o que deve ser observado até 28/02/2025
Calendário de Obrigações (Prefeituras) – Veja o que deve ser observado até 28/02/2025
Calendário de Obrigações (Câmaras) – Veja o que deve ser observado até 28/02/2025
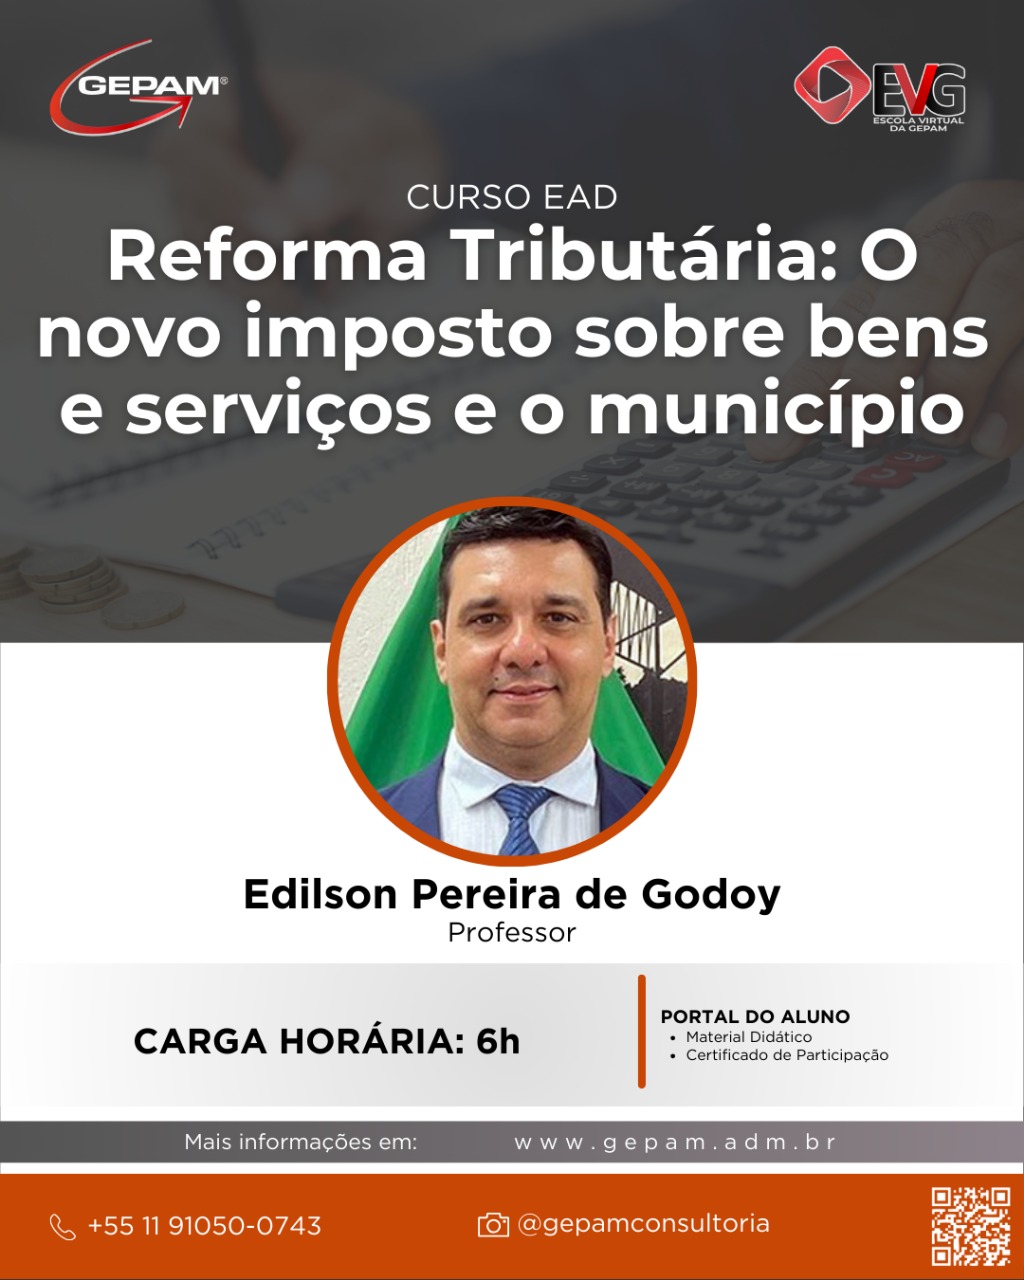
Curso Online sobre Reforma Tributária: O novo imposto sobre bens e serviços e o município | 91
Público-Alvo:
Secretário, Diretores, Chefes de Departamentos de Finanças e Tributação, Funcionários Área Fiscal, Auditores fiscais, Analistas tributários, Técnicos em contabilidade, Profissionais de Planejamento Econômico, Economistas e Advogado.
Apresentação:
Com a aprovação da Lei Complementar que institui o Imposto sobre Bens e Serviços (IBS) os municípios necessitam iniciar a sua regularização em relação ao novo tributo, sob pena de perda de receita.
Neste curso vamos discutir o que o Município deverá fazer no ano de 2025, em relação a reforma tributária, em especial ao IBS.
As mudanças são muitas, e o Município não pode deixar de acompanhar e promover as alterações em suas ações, sistemas e em sua legislação.
Programa:
• O novo Sistema Tributário Nacional e seus princípios (§3º do art. 145 da CF).
• O Imposto sobre bens e serviços previstos no art. 156-A da CF
• A competência municipal e a estadual
• O contencioso administrativo
• A LEI COMPLEMENTAR DO IBS
• As alterações no Regime do Simples Nacional
• As imunidades e isenções dos tributos do artigo 156-A da CF.
• O tratamento do IBS dado as compras dos entes públicos.
• A fiscalização, o lançamento, a cobrança, a representação administrativa e a representação judicial
• O imposto sobre produção, comercialização ou importação de bens e serviços prejudiciais à saúde ou ao meio ambiente. (Imposto Seletivo)
• O Sistema de repasse de tributos federais e estaduais aos municípios
• Os novos critérios de rateio e o índice a ser apurado de repasse de IBS para compensar o ISSQN e o repasse de ICMS, tomando como base a arrecadação de 2019 a 2026.
• Da devolução do IBS/CBS (CASCHBACK)
DOS REGIMES ESPECIAIS:
• Da Cesta Básica Nacional de Alimentos
• Da tributação dos profissionais liberais
• Da tributação dos serviços e produtos de saúde, alimentação, higiene pessoal, agropecuários, desportivos, artísticos e culturas e de segurança nacional e cibernética
• Da tributação dos produtos hortícolas, frutas e ovos
• Da tributação dos institutos de pesquisa científica, sem fins lucrativos
• Da tributação do transporte público coletivo
• Do regime especial dos biocombustíveis.
• Da tributação dos produtores rurais
• Da tributação dos serviços financeiros
• Da tributação dos planos de saúde
• Da tributação dos concursos de prognósticos (apostas)
• Da tributação de bens imóveis, parcelamento do solo, incorporação, alienação, locação, e de construção civil
• Da tributação das cooperativas
• Da tributação dos bares, restaurantes, hotéis parques e agências de turismo
• Da tributação das SAFs
DOS ATOS DAS DISPOSIÇÕES TRANSITÓRIAS
• As regras de transição.
• Do teto de referência total.
• As alíquotas de referência
• Receita-Base dos Entes Subnacionais.
• Das ações do município para manutenção das receitas tributárias.
O PLANEJAMENTO DE RECEITAS TRIBUTARIAS MUNICIPAIS PARA OS PRÓXIMOS OITO ANOS
(Período de transição).
• A adesão obrigatória a Nota Fiscal de prestação de serviços eletrônica de padrão nacional.
• A composição do índice de repasse aos municípios da arrecadação do IBS no período de 2029 a 2077.
• A urgente contratação de novos auditores fiscais tributários e a composição da administração tributária municipal.
Professor:
Edilson Pereira de Godoy
Professor na EVG – escola Virtual de Governo da Gepam, Advogado Tributarista; Economista e Contabilista, com especialização em gestão da qualidade total, pós-graduado em Metodologia e Gestão em EAD, pós-graduado em Direito Processual Civil, pós-graduado em Gestão Pública, e Mestre em Administração Econômico-Financeira pela CEAPOG de São Caetano do Sul/SP; e em Direito pela Universidade de Ribeirão Preto – UNAERP. Professor Universitário de graduação e pós-graduação, das áreas de direito e de finanças, membro do Grupo de Pesquisa sobre Improbidade Administrativa da Universidade de Ribeirão Preto – UNAERP. Atuou por mais de uma década como Fiscal de Rendas da Prefeitura Municipal de Pirassununga/SP; foi integrante da “Comissão de Análise e Estudo do DIPAM” na mesma Prefeitura; foi Secretário Municipal de Finanças e Secretário Municipal de Segurança Pública, é Consultor Assessor de diversas Prefeituras Municipais; Consultor de empresas privadas e Empresário da área de telecomunicações; Autor de artigos e trabalhos publicados; É professor convidado da USP e da UNICAMP, autor do livro “Manual Prático de Tributação Municipal”, e do ensino de Fiscalização a Distância e de capítulos dos livros LEI DE ACESSO À INFORMAÇÃO e AÇÕES COLETIVAS E CONSTRUÇÃO DA CIDADANIA.