Não há produtos no carrinho.
Autor: Gepam - Adm
CNM – FPM fecha novembro com aumento de 10%
Com o último repasse de novembro, o Fundo de Participação dos Municípios (FPM) fecha o mês com crescimento real de 10%. Na sexta-feira, 29 de novembro, o terceiro decêndio entra nas contas das prefeituras, somando R$ 4.058.964.886,14. O montante é referente ao valor líquido, ou seja, já descontada a retenção obrigatória do Fundo de Manutenção e Desenvolvimento da Educação Básica e de Valorização dos Profissionais da Educação (Fundeb).
De acordo com dados analisados pela Confederação Nacional de Municípios (CNM), a arrecadação da base de cálculo do FPM cresceu R$ 3,9 bilhões no terceiro decêndio deste mês. O principal motivo foi o aumento na arrecadação do Imposto de Renda Retido na Fonte (IRRF) nas modalidades de capital e trabalho.
Quando analisado o comportamento somente deste decêndio, o crescimento real é de 15,59% na comparação com o mesmo repasse de 2023. No acumulado do ano, incluindo os repasses extras de julho e de setembro, o aumento registrado por ora soma 11,47% em relação ao ano passado.
Apesar da tendência de crescimento do FPM em 2024, a CNM orienta os gestores municipais a manterem cautela no uso dos repasses. A expectativa é de um crescimento moderado do Fundo, ao contrário do observado em 2021 e 2022.
Os Municípios filiados à CNM recebem antecipadamente, por envio direto, tanto a estimativa de valores quanto o valor transferido de FPM. Os gestores devem ficar atentos às comunicações enviadas pela entidade para auxiliar a sua gestão.
Fonte: Confederação Nacional de Municípios – CNM
Acesso: 28/11/2024
Calendário de Obrigações – Veja o que deve ser observado até 29/11/2024
COMUNICADO TCESP – Nomeações de candidatos aprovados em vagas reservadas às cotas PPP (pessoas pretas ou pardas) e PCD (pessoas com deficiência)
COMUNICADO SDG nº 64 / 2024
Nomeações de candidatos aprovados em vagas reservadas às cotas PPP (pessoas pretas ou pardas) e PCD (pessoas com deficiência)
O Tribunal de Contas do Estado, com fundamento na Lei Complementar nº 709, de 1993, e bem assim em seu Regimento Interno, ALERTA os órgãos jurisdicionados que, quando da convocação dos candidatos em concursos públicos que foram aprovados nas vagas reservadas às cotas para pessoas pretas ou pardas e PCD (pessoas com deficiência), deve-se respeitar os critérios de alternância e proporcionalidade, levando em conta a relação entre o número total de vagas e o número de vagas reservadas para PPP e PCD, nos termos da norma própria de regência.
Tais requisitos, dentre outros, serão verificados no exame da legalidade e subsequente registro dos atos de admissão de pessoal.
SDG, 22 de novembro de 2024.
GERMANO FRAGA LIMA
SECRETÁRIO-DIRETOR GERAL
| Anexo | Tamanho |
|---|---|
| Comunicado_SDG_64_2024_disponibilizado no dia 23 de novembro de 2024.pdf | 30.18 KB |
Fonte: Tribunal de Contas do Estado de São Paulo – TCESP.
Acesso: 28/11/2024
TCESP/AUDESP – Convênio referente o Programa de Atividade Delegada – Retificação
Informamos a todos os jurisdicionados da área municipal, que encaminham seus balancetes contábeis mensais ao Sistema Audesp, que o Programa de Atividade Delegada é um acordo firmado entre o governo do Estado de São Paulo e as Prefeituras estabelecendo a atuação de policiais de forma remunerada em seus dias de folga, fiscalizando os estabelecimentos, o comércio ambulante e a emissão de sons e ruídos excessivos, entre outros fatos que podem constar do referido convênio.
Nos casos em que Prefeitura e Estado de São Paulo firmarem o acordo citado, considerando que a atividade pode ou não estar sendo desenvolvida no município por pessoal próprio, entendemos que ela terá impacto sobre a despesa de pessoal e que deve ser registrada em um dos seguintes códigos de despesa:
- Se existe GCM no município:
| 3.3.90.34.00 | OUTRAS DESPESAS DE PESSOAL DECORRENTES DE CONTRATOS DE TERCEIRIZAÇÃO | Despesas orçamentárias relativas à mão de obra constantes dos contratos de terceirização, de acordo com o art. 18, § 1º, da Lei Complementar no 101, de 2000, computadas para fins de limites da despesa total com pessoal previstos no art. 19 dessa lei. |
- Se não existe GCM no município:
| 3.1.90.11.51 | OUTROS ADICIONAIS, VANTAGENS, GRATIFICAÇÕES E OUTROS COMPLEMENTOS DE SALÁRIOS | Registra o valor das despesas realizadas com outros adicionais, vantagens, gratificações e outros complementos de salários. |
Caso a remuneração dos valores previstos se dê por meio da folha de pagamento, ela deverá ser encaminhada ao TCESP na sua integralidade, obedecendo as regras já estabelecidas para o documento Folha Ordinária, Folha Ordinária – Pagamento, Resumo da Folha e Folha Suplementar (se cabível) da Fase III do Sistema Audesp.
Sobre eventual alegação de que as despesas para pagamento do convênio firmado não se encaixam no conceito de despesa de pessoal, informamos que, de acordo com o MDF – 13ª Edição (https://sisweb.tesouro.gov.br/apex/f?p=2501:9::::9:P9_ID_PUBLICACAO_ANEXO:20083) , página 510, despesa bruta de pessoal não depende de vínculo empregatício nem de avaliação jurídica sobre legalidade ou não da contratação. O convênio em questão está colocando no município um conjunto de servidores de outra esfera governamental (o Estado) para desempenhar rotineiramente atividade de vigilância/fiscalização em relação aos estabelecimentos, ao comércio ambulante e emissão de sons e ruídos excessivos. O poder de polícia sobre tais fatos é da Prefeitura, que deveria realizar esta fiscalização por meio de pessoal devidamente preparado – agentes de fiscalização ou a Guarda Civil Metropolitana. Nos casos dos municípios que não possuem quantidade de pessoal suficiente, firma-se o convênio para aumentar o efetivo e nos casos dos municípios sem pessoal qualificado adota-se a medida de firmar o convênio para resolver o problema na integralidade. Nas duas situações o convênio é firmado com o Estado de São Paulo, que é Ente público também dotado do poder de polícia, para que o município cumpra com suas obrigações perante a sociedade municipal.
Considerando ainda que quando da aprovação da Lei de Responsabilidade Fiscal a figura da “atividade delegada” não era presente e que a LRF tem o objetivo de estabelecer limites para não comprometer as gerações futuras com o crescimento desenfreado das despesas de pessoal a qualquer título e observando-se que não se trata de serviço pontual prestado, mas de atividade rotineira inerente às obrigações municipais, entende-se que entra no cômputo das despesa de pessoal, conforme acima já detalhado.
Sobre o tratamento na folha de pessoal, considerado o e_Social, o Comunicado Audesp nº 40/2024 não informa que os pagamentos referente o convênio firmado entre o município e o Estado de São Paulo para a atividade delegada devem ser feitos via folha de vencimentos. Pelo contrário, coloca uma condicional: “Caso a remuneração dos valores previstos se dê por meio da folha de pagamento…”, ou seja, se o pagamento não estiver sendo feito pela folha, não será necessário encaminhar os dados dos favorecidos no documento Folha Ordinária da Fase III do Sistema Audesp.
A escolha da forma de remuneração é do município. Porém, alerta-se de forma condicional, se incluir estes servidores em sua Folha de Pagamento, esta deve ser encaminhada ao TCESP, pelo documento Folha Ordinária, do módulo Remuneração da Fase III do Sistema Audesp, na sua integralidade. Importante ainda destacar que os registros do documento Folha Ordinária, quando da sua remessa ao TCESP, não são confrontados com os dados da lotação do servidor. Também é importante sinalizar que não se deve registrar, nesta situação específica, o policial que vai prestar o serviço ao município na Fase III em qualquer lotação nem na condição de cedido.
Não se trata de despesa contratada com o policial militar que executa o serviço. A prestação é contratada com o Estado de São Paulo, por meio de convênio firmado denominado “Operação Delegada”. Desta forma não cabe a utilização do código de despesa 3.3.90.36 – Outros Serviços de Terceiros Pessoa Física. Para os municípios que já empenharam, liquidaram e pagaram não é necessário estornar todos os registros e fazê-los novamente. Deve-se realizar a contabilização, nos termos desta orientação, a partir da data deste Comunicado. (Esta medida é adotada para evitar transtornos operacionais).
Em resumo:
1) A operação delegada deve ser registrada na contabilidade, nos códigos 3.3.90.34.00 (se houver GCM) ou 3.1.90.11.51 (se não houver);
2) Trata-se de despesa de pessoal sob responsabilidade do Ente Municipal;
3) Não entra no e_Social. Não há servidores contratados. Apenas o serviço.
4) Não deve ser registrada como lotação na Fase III do Sistema Audesp, nem na condição de cedido para o município;
5) A escolha da forma de remuneração é do município. Contudo, se houver o pagamento pela Folha de Vencimentos, esta deve ser encaminhada ao TCESP pelo documento Folha Ordinária do módulo Remuneração.
6) Não é operação contratada com pessoa física, mas com o Estado de São Paulo.
Em caso de dúvidas, pedimos a gentileza de encaminharem Fale Conosco:
https://www4.tce.sp.gov.br/chamados/
Divisão AUDESP
Fonte: Tribunal de Contas do Estado de São Paulo – TCESP/AUDESP
Acesso: 28/11/2024
Calendário de Obrigações – Veja o que deve ser observado até 25/11/2024
Calendário de Obrigações – Veja o que deve ser observado até 21/11/2024
CNM – STF reforça autonomia dos Municípios na gestão ambiental em decisão unânime
A recente decisão da Primeira Turma do Supremo Tribunal Federal (STF) fortalece a autonomia dos Municípios brasileiros na gestão ambiental. No julgamento do Recurso Extraordinário (ARE) 1514669, a Suprema Corte decidiu, de forma unânime, que tanto Estados quanto Municípios podem ampliar a lista de atividades que exigem licenciamento ambiental, de acordo com as especificidades regionais.
O caso envolveu uma denúncia do Ministério Público do Rio Grande do Sul (MPRS) contra os donos de uma oficina mecânica que operava sem licença ambiental. O Tribunal de Justiça do Estado havia rejeitado a denúncia, fundamentando-se em uma resolução do Conselho Nacional do Meio Ambiente (Conama) que não exige licenciamento para esse tipo de atividade. No entanto, o STF destacou que normas ambientais gerais, como o artigo 60 da Lei de Crimes Ambientais, podem ser regulamentadas pelos Entes locais, o que inclui Estados e Municípios.
A Confederação Nacional dos Municípios (CNM), que atua na defesa da autonomia municipal, celebrou a decisão como um marco para o fortalecimento do papel dos Municípios na política ambiental. Para a CNM, o reconhecimento dessa autonomia é essencial para que os governos locais possam implementar políticas ambientais alinhadas às suas realidades específicas, ampliando a eficiência da proteção ao meio ambiente.
Em paralelo, a CNM reforçou seu posicionamento a favor das emendas aprovadas pela Comissão de Meio Ambiente no Projeto de Lei Geral de Licenciamento Ambiental (PL 2159/2021), que seguem em tramitação. Entre as pautas defendidas, destaca-se a importância de manter a emissão da certidão de uso do solo, que cabe aos Municípios no processo de licenciamento federal e estadual, permitindo que eles avaliem o impacto ambiental de empreendimentos locais.
A CNM entende que a decisão do STF traz, portanto, mais segurança jurídica para que os Municípios exerçam seu papel no licenciamento ambiental, contribuindo para a gestão responsável dos recursos naturais em âmbito regional.
Fonte: Confederação Nacional de Municípios – CNM
Acesso: 18/11/2024
CNM – Municípios têm até junho de 2025 para fazer nova adesão ao Programa Bolsa Família
Todos os Municípios brasileiros que tiverem interesse em seguir executando a gestão do Programa Bolsa Família e do Cadastro Único precisam fazer nova adesão até 30 de junho de 2025. A medida é necessária diante de mudanças em regulações em trocas de mandatos no governo federal.
A Confederação Nacional de Municípios (CNM) destaca que o sistema para realização do novo aceite já está aberto. Os Municípios que não assinarem o termo de adesão até o prazo final de junho de 2025 ficarão impedidos de receber a transferência dos recursos calculados a partir do Índice de Gestão Descentralizada (IGD-PBF) e não poderão conceder benefícios a novas famílias.
O termo é gerado pelo Sistema de Gestão do Programa Bolsa Família (SIGPBF) e assinado por meio do Acesso Externo ao SEI – Sistema Eletrônico de Informações do Ministério do Desenvolvimento e Assistência Social, Família e Combate à Fome (MDS). O responsável pela assinatura é o(a) prefeito(a).
O acesso pode ser feito com os logins e senhas das atuais coordenações. É fundamental o preenchimento e a confirmação de todas as abas descritas no sistema, com exceção da Aba Controle Social que não precisa de confirmação. Acesse aqui o passo a passo para adesão.
A Confederação destaca que, uma vez assinado, o termo de adesão tem validade indeterminada, e substitui a adesão ao Programa Auxílio Brasil e ao Cadastro Único, firmado pelos Municípios sob o amparo da Portaria MC 773/2022. Os procedimentos necessários para a nova adesão estão na Portaria MDS 1.030/2024.
Como funciona
A adesão é um procedimento realizado pelos gestores municipais para reconhecer os compromissos em relação ao Programa Bolsa Família e ao Cadastro Único. Nos Municípios, isso envolve cadastrar e atender diretamente as famílias, informando-as sobre seu cadastro e benefícios, resolver problemas e esclarecer dúvidas e ainda acompanhar o cumprimento das condicionalidades exigidas.
Esses atendimentos são feitos pelas equipes que trabalham nos CRAS, nos Postos do Cadastro Único e em outras unidades da Assistência Social. Dessa forma, a adesão municipal torna-se obrigatória para garantir a continuidade do atendimento às famílias. Atualmente mais de 94 milhões de pessoas estão no Cadastro Único e mais de 54 milhões de brasileiros são beneficiadas pelo Bolsa Família.
Atribuições
O Decreto 11.016/2022, que regulamenta o Cadastro Único, assim como toda regulação do Programa, estabelece a necessidade de adesão de Estados e Municípios para a gestão do Cadastro Único, prevendo as atribuições de cada Ente federado. São requisitos para adesão:
I – A existência e o funcionamento dos conselhos de assistência social;
II – A indicação de gestor titular do órgão responsável pela política de Assistência Social como gestor(a) do Programa Bolsa Família e do Cadastro Único;
III – A designação, pelo(a) gestor(a) do Programa Bolsa Família e Cadastro Único, de coordenador(a) do Programa Bolsa Família e de coordenador(a) do Cadastro Único; e
IV – A criação de Comissão Intersetorial do Programa Bolsa Família.
Fonte: Confederação Nacional de Municípios – CNM
Acesso: 18/11/2024.
Tribunal de Contas realizará seminário sobre Dívida Ativa em dezembro
O Tribunal de Contas do Estado de São Paulo (TCESP) realizará, no dia 5 de dezembro, seminário com o tema ‘Dívida ativa: Transparência e Boas Práticas para a Gestão Municipal’. O evento, organizado por meio do Ministério Público de Contas, acontecerá das 10h30 às 12h00, no Auditório Nobre do TCE, com transmissão em tempo real pela Internet. As inscrições estão abertas e podem ser feitas pelo link go.tce.sp.gov.br/0b1dqj .
Durante o seminário, além de palestras e debates, será lançada a ferramenta ‘Mapa da Dívida Ativa’, que trará um panorama acerca da cobrança da dívida ativa nos 644 municípios jurisdicionados no Estado de São Paulo. Durante o evento, também será apresentado um manual, que traz instrumentos essenciais à recuperação extrajudicial de créditos e orientações sobre como evitar casos de judicialização desnecessária.
. Execução Fiscal Eficiente
Ao longo da programação, serão abordados os dados e resultados do programa ‘Execução Fiscal Eficiente’ — fruto de acordo de cooperação técnica, assinado em 10 de maio pelo Tribunal de Justiça do Estado de São Paulo (TJSP), Conselho Nacional de Justiça (CNJ), Tribunal de Contas do Estado de São Paulo (TCESP), Procuradoria Geral do Estado (PGE).
A iniciativa, que engloba os 644 municípios paulistas, visa racionalizar e melhorar o processo de execução fiscal, focando na extinção de ações envolvendo dívidas tributárias de baixo valor. A medida, após 3 meses de implantação, em agosto, já possibilitou a eliminação de processos com valores inferiores a R$ 10 mil que ficaram pelo menos um ano sem movimentação útil — como citação ou apreensão de bens.
Na ocasião, além do Presidente do TCE, Renato Martins Costa, e da Procuradora-Geral do MPC, Letícia Formoso Delsin Matuck Feres, que farão abertura do evento, já confirmaram presença o Presidente do TJSP, Desembargador Fernando Torres e a Procuradora-Geral do Estado de São Paulo, Inês dos Santos Coimbra.
. Inscrições e certificado
As atividades são direcionadas aos Prefeitos, Presidentes de Câmaras, responsáveis pelos órgãos que aderiram ao Programa ‘Execução Fiscal Eficiente’, servidores e agentes públicos, e público. Para participar do seminário, é necessário realizar inscrição prévia no endereço go.tce.sp.gov.br/0b1dqj.
Aos participantes, haverá emissão de certificado mediante preenchimento de formulário disponibilizado ao fim da atividade. Para emitir o certificado, é necessário ter cadastro no Ambiente Virtual de Aprendizagem da Escola Paulista de Contas Públicas (EPCP) pelo link https://bit.ly/4cRjy3n.
Fonte: Tribunal de Contas do Estado de São Paulo – TCESP
Acesso: 18/11/2024
Calendário de Obrigações – Veja o que deve ser observado até 19/11/2024
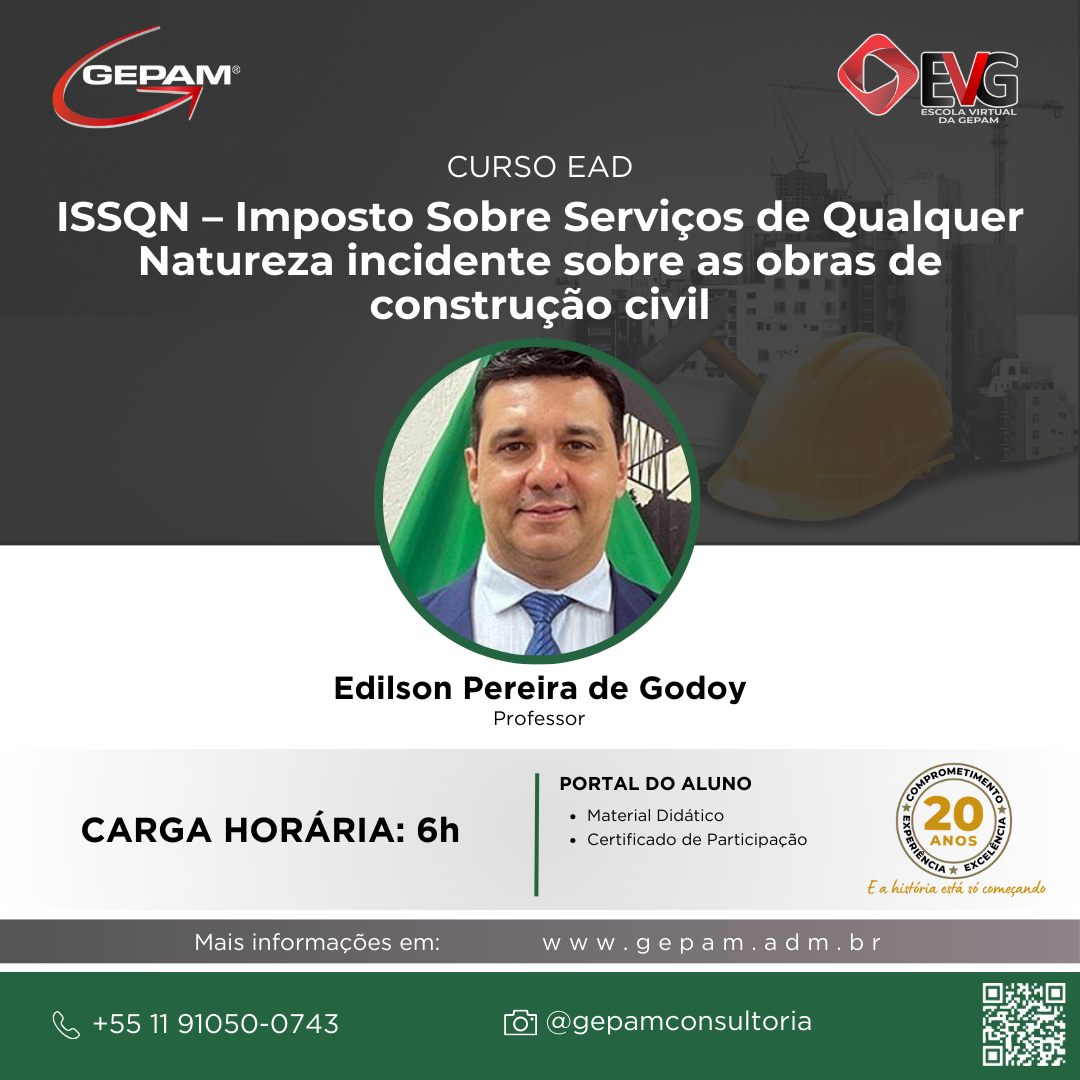
Curso Online sobre ISSQN – Imposto Sobre Serviços de Qualquer Natureza incidente sobre as obras de construção civil | 84
Público-alvo:
Secretário, Diretores, Chefes de Departamentos de Finanças e Tributação, Funcionários Área Fiscal, Auditores fiscais, Analistas tributários, Técnicos em contabilidade, Profissionais de Planejamento Econômico, Economistas e Advogado.
Apresentação:
- A várias formas de tributação das atividades de construção civil
- A Lei Complementar 116/03 e a regra matriz de incidência tributária
- Para evitar perda de receita tributária a legislação do ISSQN deve ser de aplicação correta
- As decisões do STJ e do STF sobre a Lei Complementar nº 116/03 e a forma correta de interpretação de seu conteúdo no entendimento sobre a incidência do ISSQN nas obras de construção civil
- Conheça as melhores formas de fiscalização e a correta aplicação da legislação
Conteúdo Programático:
O ISSQN – Imposto Sobre Serviços de Qualquer Natureza
– Evolução histórica
– Regra Matriz de Incidência
– O que é serviço e o que não é serviço de acordo com a doutrina e a jurisprudência
– Enquadramento na “Lista” dos subitens 7.02. 7.04, 7.05. 7.06, 7.07, 7.08 e 14.06.
– Interpretação da “Lista” na extensão e profundidade
– Base de cálculo e alíquota
– Isenções e imunidades
– Regimes especiais
– Diferença entre material e mercadoria
Tributação fixa e o Simples Nacional
– Profissionais liberais
– Microempreendedor Individual
– Sociedades profissionais (engenheiros e arquitetos – subitem 7.01 e 7.19)
Alteração de sujeição passiva
– Retenção na fonte
– Substituição tributária
– Regras da LC 116/03
– Regras do Simples Nacional
As alíquotas
– Incentivos e benefícios fiscais, as alterações obrigatórias na legislação municipal
– Microempresas e empresas de pequeno porte
– Empresas de médio e grande porte
Conflitos de competência
– Com relação ao IPI
– Com relação ao ICMS
Definição da base de cálculo
– Abatimento de materiais e subempreitadas, pode ou não pode?
Professor:
Edilson Pereira de Godoy
Professor na EVG – escola Virtual de Governo da Gepam, Advogado Tributarista; Economista e Contabilista, com especialização em gestão da qualidade total, pós-graduado em Metodologia e Gestão em EAD, pós-graduado em Direito Processual Civil, pós-graduado em Gestão Pública, e Mestre em Administração Econômico-Financeira pela CEAPOG de São Caetano do Sul/SP; e em Direito pela Universidade de Ribeirão Preto – UNAERP. Professor Universitário de graduação e pós-graduação, das áreas de direito e de finanças, membro do Grupo de Pesquisa sobre Improbidade Administrativa da Universidade de Ribeirão Preto – UNAERP. Atuou por mais de uma década como Fiscal de Rendas da Prefeitura Municipal de Pirassununga/SP; foi integrante da “Comissão de Análise e Estudo do DIPAM” na mesma Prefeitura; foi Secretário Municipal de Finanças e Secretário Municipal de Segurança Pública, é Consultor Assessor de diversas Prefeituras Municipais; Consultor de empresas privadas e Empresário da área de telecomunicações; Autor de artigos e trabalhos publicados; É professor convidado da USP e da UNICAMP, autor do livro “Manual Prático de Tributação Municipal”, e do ensino de Fiscalização a Distância e de capítulos dos livros LEI DE ACESSO À INFORMAÇÃO e AÇÕES COLETIVAS E CONSTRUÇÃO DA CIDADANIA.