Não há produtos no carrinho.
Autor: Gepam - Adm
Boletim Informativo – Julho/2024
Calendário de Obrigações – Veja o que deve ser observado até 15/07/2024
Calendário de Obrigações – Veja o que deve ser observado até 12/07/2024
TCESP – ALERTAS de que trata o parágrafo 1º do artigo 59 da Lei de Responsabilidade Fiscal relativos ao segundo bimestre (RRO) e primeiro quadrimestre (RGF) do ano de 2024 das Câmaras e Prefeituras Municipais
COMUNICADO SDG Nº 38/2024
O TRIBUNAL DE CONTAS DO ESTADO DE SÃO PAULO, COMUNICA a expedição dos ALERTAS de que trata o parágrafo 1º do artigo 59 da Lei de Responsabilidade Fiscal relativos ao segundo bimestre (RRO) e primeiro quadrimestre (RGF) do ano de 2024 das Câmaras e Prefeituras Municipais abaixo relacionadas.
Importante ressaltar que a fiscalização procederá o exame de cada caso, segundo sua motivação, quando da consequente elaboração do relatório final das contas anuais do ano de 2024.
…
São Paulo, 04 de julho de 2024.
GERMANO FRAGA LIMA
SECRETÁRIO-DIRETOR GERAL
* O descumprimento das Instruções poderá ensejar aplicação de multa, nos termos da Lei Complementar nº 709, de 1993.
Obs.: Valer-se do arquivo abaixo para acessar o inteiro teor do presente Comunicado.
| Anexo | Tamanho |
|---|---|
| Comunicado_SDG_38_2024_disponibilizado no dia 05 de julho de 2024.pdf | 583.29 KB |
Fonte: Tribunal de Contas do Estado de São Paulo
Acesso: 10/07/2024
TCESP – Regras para disponibilização, distribuição e movimentação dos recursos do Fundeb
COMUNICADO SDG Nº 37/2024
O Tribunal de Contas do Estado, com fundamento na Lei Complementar nº 709, de 1993, e bem assim em seu Regimento Interno, renova o ALERTA já efetuado no COMUNICADO SDG 66/2023, publicado em 06/12/2023, sobre a vigência da Portaria FNDE nº 807 e da Portaria Conjunta FNDE/STN nº 3, de 29/12/2022, que trazem regras para disponibilização, distribuição e movimentação dos recursos do Fundeb, destacando que:
a) Estado e Municípios deverão movimentar os recursos do Fundeb em contas correntes únicas e específicas, abertas e mantidas no Banco do Brasil S.A. ou na Caixa Econômica Federal;
b) As excepcionalidades deverão cumprir o regramento consignado no §2º do art. 1º da Portaria nº 807, de 2022 do FNDE que, dentre elas, trouxe a exigência de contas correntes únicas e específicas do Fundeb em instituição financeira contratada ou que venha a ser contratada para viabilizar exclusivamente o pagamento de salários, de vencimentos e de benefícios de qualquer natureza aos profissionais da educação básica em efetivo exercício;
c) Atenção ao art. 2º da Portaria FNDE nº 807, de 2022, no sentido de que a Secretaria de Educação ou o órgão equivalente gestor dos recursos da educação na respectiva esfera governamental, deverá ser o titular das contas únicas e específicas da conta do Fundeb;
d) Atentar às vedações previstas no art. 5º, incisos e parágrafos da Portaria Conjunta FNDE/STN nº 3, de 2022, quanto a movimentação dos recursos das contas únicas e específicas do Fundeb.
SDG, em 04 de julho de 2024.
GERMANO FRAGA LIMA
SECRETÁRIO-DIRETOR GERAL
| Anexo | Tamanho |
|---|---|
| Comunicado_SDG_37_2024_disponibilizado no dia 05 de julho de 2024.pdf | 104.94 KB |
Fonte: Tribunal de Contas do Estado de São Paulo
Acesso: 10/07/2024
Orientação Preventiva nº 239 – Adicional de insalubridade deve ser pago durante licença-maternidade
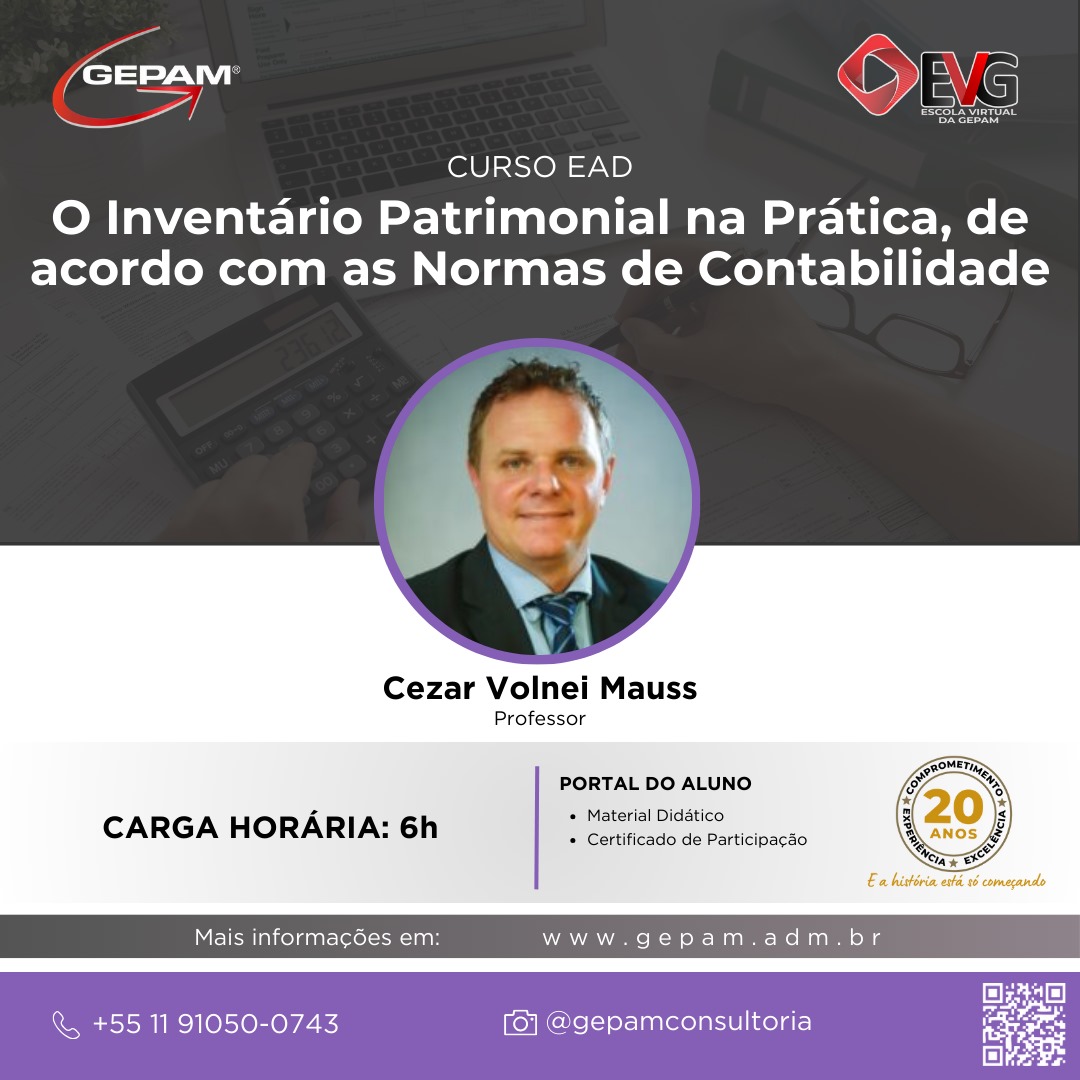
Curso Online sobre o Inventário Patrimonial na Prática, de acordo com as Normas de Contabilidade | 74
Objetivo:
Entender os conceitos e a estrutura de organização de um inventário no setor público e sua integração com a contabilidade para o atendimento ao PCASP, MCASP e NBCASP.
Público alvo:
Servidores da administração, fazenda, patrimônio, contabilidade, controle interno e secretários municipais.
Programa:
a) Conceitos básicos
1 O Patrimônio das entidades
2 Atribuições do setor patrimonial
3 PCASP, MCASP, NBCASP
4 Lançamentos de fechamento contábil e Integração entre Patrimonio e a Contabilidade
5 Procedimentos diários
6 Os registros contábeis diversos
7 Durabilidade, fragilidade, incorporabilidade, transformabilidade e perecibilidade.
8 Reavaliação, vida útil e valor residual
9 Redução ao Valor Recuperável – Impairment
10 Cálculo e lançamentos da Depreciação;
11 Critérios para a classificação de bem patrimonial, material de consumo, serviços e obras;
12 Responsabilidade pela guarda;
13 Bens de pequeno valor;
14 Cadastro em conjunto dos bens;
B) Rotinas durante o inventário
1 Registros de Ingresso
2 Incorporação e Tombamento
3 Número de Tombamento do Bem
4 Termo de Responsabilidade
5 Tipos de Bens: Uso Comum do povo, Especial e Dominical
6 Transferência de Bens
7 Procedimento de Baixa
8 Doação
9 Extravio ou Furto
10 Venda / Leilão
11 Bens Inservíveis
12 Bens não localizados
13 Bens dados em cedência
14 Bens recebidos em cedência
C) Envolvidos com o patrimônio
- O sistema de controle interno e a relação com o patrimônio;
- O setor de patrimônio e os servidores que devem integrar o setor;
- Exercícios práticos;
- Casos práticos a estudar.
Metodologia de ensino:
– Apresentar os conceitos teóricos e o embasamento legal dos procedimentos inventariais;
– exercícios práticos e exemplos práticos.
Professor:
Cezar Volnei Mauss
Contador, Mestre em Contabilidade e Controladoria pela UNISINOS e Especialista em Gestão e Controle da Administração Pública pela Universidade de Passo Fundo (UPF). Professor universitário desde 2005, atuou na ULBRA e, atualmente, integra o corpo docente da FAT – Faculdade e Escola de Tapejara, ministrando disciplinas nas áreas de Contabilidade, Gestão de Custos, Administração Financeira e Gestão Estratégica.
Instrutor da EVG – Escola Virtual de Governo da Gepam e diretor da Mauss Consultoria em Gestão Ltda., empresa especializada em consultoria para órgãos públicos e empresas privadas nas áreas de contabilidade pública, controladoria, gestão de custos, planejamento e gestão administrativa. Responsável por escritório contábil desde 1997, com atuação em diversos municípios do Rio Grande do Sul, foi Contador dos Municípios de Carazinho, Coqueiros do Sul e Chapada.
Autor dos livros “Gestão de Custos Aplicada ao Setor Público” (Editora Atlas), “Análise das Demonstrações Contábeis Governamentais” (Editora Atlas), “Gestão de Custos Aplicada ao Setor Público – 2ª Edição” (Editora Juruá), obra que reúne 12 estudos de casos práticos sobre mensuração de custos e resultados em entidades públicas, e “A Gestão de Custos e Resultado Pública: sua integração com um sistema de planejamento parametrizado” (Editora OmniScriptum – Alemanha).
Coautor de publicações técnicas editadas pelo Conselho Regional de Contabilidade do Rio Grande do Sul (CRC/RS), entre elas: Processo Licitatório e a Lei Complementar nº 123/2006; NBCASP – Normas Brasileiras de Contabilidade Aplicadas ao Setor Público sob a ótica das IPSAS; A Estruturação, Organização e Atuação dos Controles Internos Municipais; e Notas Explicativas Aplicadas às Demonstrações Contábeis Públicas.
Autor de capítulo publicado na Holanda sobre o uso do XBRL na Administração Pública e de três capítulos publicados pela Universidade de Cantábria (Espanha), abordando temas relacionados à Contabilidade Governamental, Controle Interno, Transparência e Sistemas de Informação.
Pesquisador na área de gestão pública e custos, com trabalhos apresentados em importantes eventos científicos nacionais e internacionais, como o Congresso Brasileiro de Custos, ENANPAD e SEGET, além de publicações realizadas nos Estados Unidos, Venezuela e Europa.
Membro da Comissão de Estudos de Contabilidade Pública do CRC/RS e Conselheiro do Conselho Regional de Contabilidade do Rio Grande do Sul no mandato de 2020 a 2023, desenvolvendo atuação voltada ao aperfeiçoamento técnico da Contabilidade Aplicada ao Setor Público e da gestão pública brasileira.