Não há produtos no carrinho.
Autor: Gepam - Adm
Calendário de Obrigações – Veja o que deve ser observado até 30/09/2024
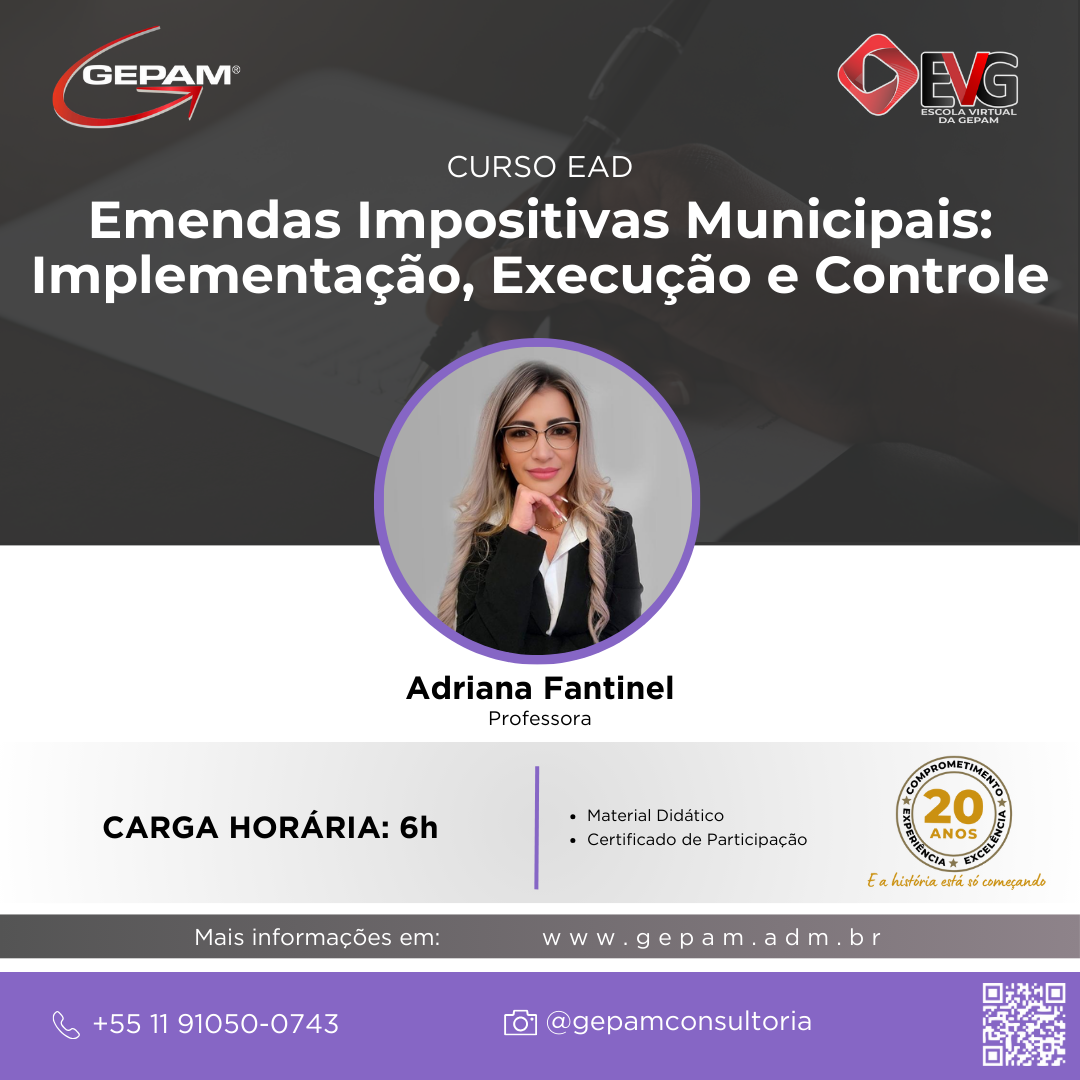
Curso Online sobre Emendas Impositivas Municipais: Implementação, Execução e Controle [Foi atualizado] | 81
Público-alvo:
Vereadores, prefeitos, vice-prefeitos, secretários municipais, diretores, chefias, assessorias, procuradores jurídicos, assessores jurídicos, assessores de comissão, assessores parlamentares, assessores de bancada, assessores de vereador, servidores do poder legislativo e servidores do poder executivo com atuação no processo legislativo, administradores, advogados, contadores, economistas e demais profissionais interessados no tema.
Objetivo:
Este curso tem como objetivo capacitar vereadores e servidores municipais na correta implementação do orçamento impositivo, conforme estabelecido pelas Emendas Constitucionais nº 86, de 2015, nº 100, de 2019 e nº 126, de 2022.
A capacitação abordará:
- O processo de apresentação das emendas impositivas ao orçamento municipal, incluindo os ritos necessários e as alterações legislativas exigidas;
- A organização interna da Câmara, com ênfase no papel da Comissão de Orçamento e Finanças (COF) na análise, acompanhamento e monitoramento dessas emendas;
- A instrução dos parlamentares sobre os tipos de emendas permitidas, os dados essenciais para sua elaboração, como lidar com impedimentos técnicos, e como acompanhar sua execução;
- Técnicas para evitar impedimentos técnicos que possam inviabilizar a execução das emendas pelo Prefeito; e
- Orientação ao Poder Executivo sobre a análise das emendas, a aplicação de impedimentos técnicos, e a comprovação da execução das emendas aprovadas.
Programa:
Módulo 1: Fundamentos das Emendas Impositivas Municipais
- Introdução às Emendas Impositivas Municipais: Contexto e Simetria Constitucional;
- Principais Emendas Constitucionais: nº 86/2015, nº 100/2019 e nº 126/2022;
- Adequações Jurídicas Necessárias: Lei Orgânica Municipal e Regimento Interno;
- Procedimentos para implantação das Emendas Impositivas no âmbito municipal.
Módulo 2: Orçamento Público e sua Relação com as Emendas Impositivas
- Instrumentos de Planejamento Governamental: PPA, LDO e LOA;
- Execução Financeira das Emendas: Fluxo orçamentário e programação financeira;
- Base de cálculo e limites para as Emendas Impositivas;
- Implicações da Receita Corrente Líquida nas Emendas.
Módulo 3: Elaboração e Apresentação das Emendas Impositivas
- Formalidades e Compatibilidade com o PPA e ações de saúde;
- Tipos de Emendas e Critérios para sua elaboração (projeto x atividade);
- Peculiaridades em emendas apresentadas no último ano de mandato.
Módulo 4: Processo Legislativo e Execução das Emendas
- Procedimentos Legislativos para aprovação das Emendas Impositivas;
- Papel da Comissão de Orçamento e Finanças;
- Execução das Emendas: Monitoramento, análise de impedimentos técnicos e remanejamento;
- Relação Executivo-Legislativo: Acompanhamento e controle da execução;
- Penalidades por descumprimento das Emendas Impositivas.
Professora:
Adriana Fantinel
Contadora, Mestranda em Gestão e Políticas Públicas pela Universidade de Chile (UCHILE), Especialista em “Auditoria e Perícia” e “Contabilidade, Auditoria e Finanças Governamentais” ambas pela Universidade Federal do Rio Grande do Sul (UFRGS), Licenciada para a capacitação em Demonstrativos Fiscais – Planejamento e Orçamento, RREO e RGF pela Escola de Administração Fazendária (ESAF/STN/CFC), Professora de Graduação e Pós-Graduação, Consultora Contábil junto as Comissões de Orçamento e Finanças (COF), e Instrutora de Cursos e Palestras, atuando a mais de 18 anos nas áreas de Contabilidade Aplicada ao Setor Público, Planejamento Governamental, Orçamento Público, Transparência Pública, SIAFIC, Auditoria, Controles Internos, e co-autora do livro O PLANO PLURIANUAL NOS MUNICÍPIOS (2017).
Currículo Lattes: http://lattes.cnpq.br/1073597412772463
Orientação Preventiva nº 248 – Sancionada a Lei que mantém a alíquota reduzida da contribuição patronal dos municípios para o INSS
Calendário de Obrigações – Veja o que deve ser observado até 25/09/2024
Calendário de Obrigações – Veja o que deve ser observado até 20/09/2024
Calendário de Obrigações – Veja o que deve ser observado até 18/09/2024
Boletim Informativo – Setembro/2024
TJSP – Lei que obriga município a publicar demonstrativos de arrecadação e destinação de multas de trânsito é constitucional, decide OE
Reforço à transparência governamental e acesso à informação.
O Órgão Especial do Tribunal de Justiça de São Paulo declarou a constitucionalidade da Lei Municipal nº 9.132/24, de Marília, que obriga a Prefeitura a publicar, em seu site oficial, demonstrativos de arrecadação e de destinação dos recursos decorrentes da aplicação de multas de trânsito. A decisão foi unânime.
Em seu voto, o relator Vico Mañas salientou que, apesar de à primeira vista parecer inconstitucional, a norma não trata de matéria reservada à Administração. “A começar pelo fato de que a matéria em tela – divulgação de dados sobre arrecadação com multas por infrações de trânsito – não é reservada à Administração, podendo, sim, ser objeto de projeto de lei originado da Câmara dos Vereadores. Afinal, não trata da estrutura do Poder Executivo ou da atribuição de seus órgãos nem do regime jurídico de servidores públicos”, escreveu.
O magistrado também pontou que a obrigação imposta pelo texto apenas reitera o que a ordem constitucional já impõe. “O regramento debatido reforça a transparência governamental e os princípios do acesso à informação e da publicidade, preceitos a que a Administração Pública está obrigatoriamente sujeita independentemente de lei que assim o determine, já que previstos no art. 111 da Constituição Estadual e nos arts. 5°, XIV, e 37, “caput”, da Constituição Federal”, escreveu.
Por fim, ainda segundo o desembargador, não há que se falar em excessos no dispositivo que representem suplementação indevida da disciplina federal da matéria, tampouco em sensibilidade dos dados revelados, uma vez que a lei “cuida de esclarecimentos de interesse público geral, com o intuito de suprir o legítimo desejo dos administrados de saber onde são empregadas as quantias arrecadadas com infrações de trânsito e, desse modo, fiscalizar sua destinação”.
Direta de inconstitucionalidade nº 2153647-44.2024.8.26.0000.
Fonte: Tribunal de Justiça de São Paulo – TJSP.
Acesso: 13/09/2024.
TJSP – Ex-prefeito é condenado por improbidade administrativa após contratar jornal para promover gestão
Dano de R$ 20,7 mil ao erário.
A 8ª Câmara de Direito Público do Tribunal de Justiça de São Paulo manteve decisão da Vara Única de Santa Adélia, proferida pelo juiz Felipe Ferreira Pimenta, que condenou ex-prefeito de Ariranha por improbidade administrativa após contratação de veículo jornalístico para promoção de sua gestão durante o mandato. A decisão determinou o ressarcimento do dano ao erário, estipulado em R$ 20,7 mil.
Narram os autos que o apelante contratou a empresa proprietária de jornal, em princípio, para publicação de campanha de combate à dengue, mas o veículo foi utilizado para publicação de matérias com nomes e imagens para promover a gestão do prefeito durante todo o período da campanha, que durou cerca de dois anos. Além disso, a contratação se deu de forma direta, sem contrato administrativo ou qualquer procedimento de dispensa de licitação.
O relator do recurso, desembargador Bandeira Lins, pontuou que que a conduta violou tanto a lei de licitações vigente à época, uma vez que as despesas superam o valor limite de dispensa de licitação, quanto os preceitos constitucionais que ditam sobre a publicidade no âmbito da Administração Pública, que vedam o uso de nomes, símbolos ou imagens para promoção pessoal de servidores públicos. “Conforme se depreende das imagens carreadas, as notícias veiculam o nome e a imagem do prefeito, e, de outro vértice, vinculam todas as atividades realizadas no Município à sua atuação, seja ao referir a conquista de algo ou à concretização de determinada obra ou melhoria”, escreveu. “Não há, por conseguinte, relevância educacional ou caráter informativo, em notícias desse gênero, distantes da técnica da informação e impessoalidade que deve pautar a publicidade institucional”, concluiu o magistrado.
Completaram o julgamento os desembargadores José Maria Câmara Júnior e Percival Nogueira. A votação foi unânime.
Apelação nº 1000970-78.2019.8.26.0531.
Fonte: Tribunal de Justiça de São Paulo – TJSP.
Acesso: 13/09/2024.
Calendário de Obrigações – Veja o que deve ser observado até 16/09/2024
CNM – Prazo para Municípios inserirem dados no Sinisa termina em 13 de setembro
A Confederação Nacional de Municípios (CNM) informa que o Sistema Nacional de Informações em Saneamento Básico (Sinisa) é a ferramenta que substitui o SNIS, que foi encerrado no ano passado, atendendo ao disposto na Lei de Saneamento Básico (Lei 11.445/2007). Por isso, os gestores devem ficar atentos ao preenchimento das informações de coleta de dados sobre os serviços de saneamento, cujo prazo encerra no próximo dia 13 de setembro.
Dentre as alterações promovidas pela Lei 14.026/2020, tem-se que o fornecimento de informações atualizadas para o Sinisa é condição de acesso a recursos públicos federais, incluindo financiamentos com recursos da União. Além disso, a Confederação ressalta que alguns tribunais de contas estaduais exigem o atestado de regularidade do Sinisa como um dos componentes da prestação de contas “mensal final” do exercício de 2024, reforçando a importância dos gestores preencherem as informações do sistema.
A CNM solicitou ampliação do prazo para preenchimento do Sinisa, mas ainda não há confirmação sobre a prorrogação. Portanto, a entidade recomenda que os gestores priorizem a inserção dos dados atualizados nos módulos implementados no sistema: abastecimento de água e esgotamento sanitário (quando prestarem esses serviços diretamente), além de limpeza urbana, manejo de resíduos sólidos, drenagem, manejo das águas pluviais urbanas e gestão municipal.
As informações a serem enviadas referem-se ao ano de 2023. Instruções quanto ao preenchimento, bem como o acompanhamento das respostas, podem ser acessadas na página do Sinisa no portal do governo federal, a partir do link: http://sinisa.cidades.gov.br/entrar.
Em caso de dúvidas, gestores municipais podem entrar em contato com o Ministério das Cidades em:
Módulo Gestão Municipal
Telefone fixo: (61) 3314-6288
WhatsApp: (61) 3314-6247
E-mail: [email protected]
Fonte: Confederação Nacional de Municípios – CNM.
Acesso: 12/09/2024.
Nota do primeiro repasse do FPM é divulgada pela CNM; confira os valores
As prefeituras partilharam R$ 4,2 bilhões referentes ao primeiro repasse deste mês do Fundo de Participação dos Municípios (FPM). O montante já considera o desconto da retenção do Fundo de Manutenção e Desenvolvimento da Educação Básica e de Valorização dos Profissionais da Educação (Fundeb). Nota produzida pela Confederação Nacional de Municípios (CNM) traz detalhes das transferências. Confira aqui os valores.
O primeiro decêndio é considerado o maior do mês, representando quase a metade do valor esperado para o mês. De acordo com os dados divulgados pela Secretaria do Tesouro Nacional (STN), houve crescimento de 17,06% neste repasse quando é feita a comparação com o mesmo período do ano anterior.
O principal fator que justifica esse percentual foi o aumento de R$ 4,5 bilhões na arrecadação do Imposto de Renda Retido na Fonte (IRRF). Também contribuiu para o crescimento o Imposto sobre Produtos Industrializados (IPI), com R$ 612 milhões de arrecadação.
Crescimento insuficiente
Apesar do cenário ser momentaneamente positivo, a CNM destaca que os valores repassados até o momento não foram suficientes para recuperar as quedas que ocorreram no segundo semestre de 2023, ano em que os recursos reduziram drasticamente e intensificou uma grave crise financeira em vários Municípios do país.
Se for levar em consideração os repasses do primeiro decêndio do mês de setembro daquele ano com o recente, os valores transferidos nesta semana representam queda de 15,97%. Logo, o primeiro decêndio de 2024 não foi suficiente para recuperar os níveis de 2022. Quando o valor do repasse é deflacionado, a queda comparativa em relação ao mesmo período é ainda mais acentuada, com redução de 23,16%.
Por isso, a CNM destaca que o atual cenário tende a ser temporário e pede aos gestores municipais que mantenham cautela no uso dos repasses, principalmente nestes últimos meses de encerramento do mandato.
Nova metodologia
Recentemente, a Confederação implementou uma nova metodologia para estimar os valores do FPM. De acordo com os dados efetivos da liberação do FPM, a previsão estabelecida pela entidade municipalista apresentou desvio de apenas 0,002% em relação ao montante que foi transferido. Assim, a intenção é de que esses critérios de cálculos continuem sendo utilizados como forma de trazer informações mais precisas aos gestores.
Orientações
A CNM disponibiliza ao final da Nota os repasses municipais do FPM dividido por estados, indicando uma aproximação do volume de recursos a ser recebido. Para a interpretação do quadro, o gestor deve ter o conhecimento não somente do seu coeficiente, mas também da quantidade de quotas que perderia na ausência da Lei Complementar (LC) 198/2023.
A publicação atual inclui ainda um anexo com a listagem dos 739 Municípios que perderam quotas e estão sujeitos ao redutor, para auxiliar a consulta nas tabelas estaduais.
Fonte: Confederação Nacional de Municípios – CNM.
Acesso: 12/09/2024.